




Was macht eine Kreditkarte zur Premium-Karte?
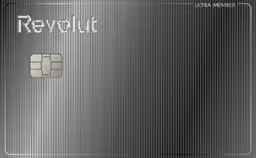
Aktuell tragen 11 Kreditkarten für Deutschland die Einstufung „Premium". Nach Capitalo Score führt Revolut Premium (107,88 €/Jahr) mit 3,7 von 5 Sternen, dicht gefolgt von Revolut Metal (191,88 €). Die American Express Platinum Card (720 €/Jahr) bleibt die einzige klassische Charge Card mit Priority-Pass- und Centurion-Lounge-Zugang, erreicht im Score aber nur 3,2 von 5 Sternen – teurer Ruf, mittleres Scoring. Wer Cashback sucht: easybank Kreditkarte Platinum zahlt 5 % (99 €/Jahr).
Wenn du dich fragst, ob eine 99-€-Karte oder eine 720-€-Karte wirklich „Premium" ist, hier sind die vier Kern-Kriterien, an denen du es erkennst:
- Lounge-Zugang: Mitgliedschaft in Priority Pass, LoungeKey oder den exklusiven Centurion Lounges.
- Umfangreiches Reiseversicherungspaket: Auslandskranken, Reiserücktritt, Mietwagen-Vollkasko, meist auch für mitreisende Familie.
- Status- und Concierge-Services: Hotel-Status (Marriott Bonvoy Gold, Hilton Honors Gold), Mietwagen-Status (Avis Preferred Plus), 24/7 Concierge.
- Welcome-Bonus mit echtem Geld-Wert: Startguthaben oder Bonuspunkte – bei der Amex Platinum bis zu 340 € Bargeld oder 85.000 Membership-Rewards-Punkte.
Eine Karte ist „Premium", wenn ihr Leistungspaket bei intensiver Nutzung die Jahresgebühr deutlich übersteigt. Damit grenzt sich Premium klar von Gold-Karten ab, bei denen die Jahresgebühr niedriger, das Leistungspaket aber auch schlanker ist – die passenden Karten dafür findest du im Gold-Kreditkarten-Vergleich. Wer eine noch breitere Übersicht sucht, findet alle Karten in unserem Kreditkarten-Vergleich.
Eine wichtige Abgrenzung noch: „Luxuskarten" wie die Amex Centurion (nur per Einladung, ~5.000 € Jahresgebühr) sind kein realistisches Antragsziel für den deutschen Massenmarkt. Sie sind Status-Symbole, keine Alltagswerkzeuge – mehr dazu weiter unten.
Zwei Arten von Premium-Karten: Charge Card oder Neobank-Metallkarte
Ein Blick in unsere Datenbank zeigt: „Premium" ist 2026 kein einheitliches Produkt mehr. Von den 11 als Premium eingestuften Karten für Deutschland ist nur eine einzige eine Charge Card mit echtem Reisepaket im Amex-Stil – die übrigen sind überwiegend Metall- oder Debitkarten-Tarife von Neobanken, die Lounge-Zugang und Versicherung als Zusatzleistung zum Konto verkaufen, nicht als eigenständiges Kreditkarten-Produkt.
- Klassische Premium-Kreditkarte (Amex Platinum, Eurowings Premium, easybank Platinum): eigenständiges Kartenprodukt, oft mit Kreditrahmen oder monatlicher Vollabbuchung, unabhängig von einem bestimmten Girokonto.
- Premium-Debitkarte der Neobank (Revolut Premium/Metal/Ultra, N26 Metal, bunq Elite, Vivid Prime, C24 Max, Tomorrow Plus): an ein Konto-Abo gebunden, meist ohne Kreditrahmen – das Geld wird sofort vom Guthaben abgebucht.
Vergleichsportale wie Kreditkartenheld weisen inzwischen ausdrücklich darauf hin, dass Metallkarten von N26 oder Revolut wegen ihres Debitkarten-Status nicht automatisch mit einer klassischen Premium-Kreditkarte gleichzusetzen sind – Metall ist ein Werkstoff, kein Leistungsversprechen. Entscheidend bleiben Lounge-Zugang, Versicherungsumfang und Gebühr im Verhältnis zur Nutzung.
Alle 10 bewerteten Premium-Kreditkarten 2026 im Score-Vergleich
Sortiert nach Capitalo Score (Sterne, normalisiert – die Amex Platinum wird nach der strengeren 150-Punkte-Premium-Rubrik bewertet, alle anderen nach der 100-Punkte-Standard-Rubrik, Rohpunkte sind daher nicht 1:1 vergleichbar).
Anzeige
| # | Karte | Capitalo Score | Jahresgebühr | Lounge | Reiseversicherung | Cashback |
|---|---|---|---|---|---|---|
| 1 | Revolut Premium | 74/100 – 3,7 ⭐ (Gut) | 107,88 € | ✅ | ✅ | 0,25 % |
| 2 | Revolut Metal | 74/100 – 3,7 ⭐ (Gut) | 191,88 € | ✅ | ✅ | 0,50 % |
| 3 | easybank Kreditkarte Platinum | 71/100 – 3,5 ⭐ (Gut) | 99,00 € | — | ✅ | 5,00 % |
| 4 | Eurowings Kreditkarte Premium | 71/100 – 3,5 ⭐ (Gut) | 99,00 € (49,50 € 1. Jahr) | — | ✅ | — |
| 5 | Revolut Ultra | 70/100 – 3,5 ⭐ (Gut) | 780,00 € | ✅ | ✅ | 1,00 % |
| 6 | Tomorrow Plus Visa-Debitkarte | 67/100 – 3,3 ⭐ (Befriedigend) | 214,80 € | — | — | 0,00 % |
| 7 | N26 Metal | 65/100 – 3,2 ⭐ (Befriedigend) | 202,80 € | ✅ | ✅ | 0,00 % |
| 8 | C24 Max | 65/100 – 3,2 ⭐ (Befriedigend) | 118,80 € | — | ✅ | 1,00 % (max. 24 €/Monat) |
| 9 | American Express Platinum Card | 98/150 – 3,2 ⭐ (Befriedigend, Premium-Rubrik) | 720,00 € | ✅ | ✅ | 0,50 % |
| 10 | bunq Elite | 55/100 – 2,7 ⭐ (Ausreichend) | 227,88 € | — | ✅ | 2,00 % (max. 41,67 €/Monat) |
Warum liegt Amex Platinum trotz 720 € Jahresgebühr nur auf Position 9?
Die Amex Platinum erreicht im Capitalo Score nur 98 von 150 Punkten (Premium-Rubrik), vor allem wegen der hohen Jahresgebühr, 2 % Fremdwährungsgebühr und 4 % Bargeldgebühr. Bei den vier Premium-Disziplinen – Lounge-Netzwerk, Versicherungspaket, Guthaben, Status & Concierge – bleibt sie trotzdem die umfangreichste Karte am Markt:
- Lounge-Netzwerk: ~1.550 Flughafen-Lounges via Priority Pass plus die exklusiven Centurion Lounges plus ausgewählte Lufthansa-Lounges.
- Versicherungspaket: Auslandskrankenversicherung für die ganze Familie, Reiserücktritt, Mietwagen-Vollkasko.
- Welcome-Bonus: bis zu 340 € Startguthaben ODER bis zu 85.000 Membership-Rewards-Punkte, gestaffelt nach Umsatz bis 10.000 € in den ersten 6 Monaten (nur Neukunden, die in den letzten 18 Monaten keine Amex-Hauptkarte hatten).
- Status & Concierge: Automatisch Marriott Bonvoy Gold, Hilton Honors Gold und Avis Preferred Plus plus 24/7 Platinum Concierge Service.
Der Capitalo Score bewertet Kosten-Nutzen-Verhältnis für die durchschnittliche Nutzung – wer das volle Leistungspaket aktiv abruft (siehe Break-Even-Rechnung weiter unten), bekommt trotzdem den größten Gesamtwert aller Premium-Karten am deutschen Markt.
Warum führen Revolut Premium und Revolut Metal das Ranking an?
Revolut Premium (107,88 €/Jahr) und Revolut Metal (191,88 €/Jahr) bieten laut Anbieterangaben beide Lounge-Zugang und Reiseversicherung – bei einem Bruchteil der Amex-Platinum-Gebühr. Der Unterschied zur Charge Card: Beide sind Debitkarten-Tarife im Revolut-Konto, ohne eigenen Kreditrahmen und ohne Concierge-Service oder Hotel-Status. Für Nutzer, die Lounge und Reiseschutz wollen, aber auf Status-Match und Concierge verzichten können, ist das der günstigste Weg zu echtem Premium-Komfort.
Cashback bei Premium-Kreditkarten im Vergleich
Cashback ist bei klassischen Reise-Premium-Karten selten das Hauptargument – bei den Neobank-Tarifen dagegen oft die stärkste Zahl. Die easybank Kreditkarte Platinum zahlt mit 5 % den mit Abstand höchsten Satz aller Premium-Karten in Deutschland, allerdings ohne genannte Monats-Obergrenze in den Vertragsdaten – die genauen Bedingungen (Kategorien, Aktivierungspflicht) stehen in den Vertragsunterlagen des Anbieters.
| Karte | Cashback | Monats-Cap |
|---|---|---|
| easybank Kreditkarte Platinum | 5,00 % | lt. Anbieter |
| bunq Elite | 2,00 % | 41,67 € |
| Revolut Ultra | 1,00 % | — |
| Vivid Prime | 1,00 % | 100,00 € |
| C24 Max | 1,00 % | 24,00 € |
| Revolut Metal | 0,50 % | — |
| American Express Platinum Card | 0,50 % | — |
| Revolut Premium | 0,25 % | — |
| N26 Metal | 0,00 % | — |
| Tomorrow Plus Visa-Debitkarte | 0,00 % | — |
Bei einer Jahresgebühr von 200 € aufwärts holt Cashback allein die Kosten selten zurück: Selbst bei 2 % (bunq Elite) müsstest du über 11.000 € Kartenumsatz im Jahr erreichen, um die 227,88 € Jahresgebühr allein über Cashback zu decken – realistisch nur in Kombination mit Lounge- und Versicherungsnutzung.
Karten-Empfehlung nach Nutzer-Profil
Welche Premium-Karte für dich passt, hängt weniger von „der besten" ab als von deiner Nutzung. Hier die wichtigsten Profile:
- Vielreisende (≥3 Reisen pro Jahr), die Concierge und Hotel-Status wollen → Amex Platinum Card. Lounge-Netzwerk, Versicherungspaket und Status-Match spielen ihren Wert voll aus.
- Lounge-Zugang und Reiseschutz zum kleinen Preis → Revolut Premium (107,88 €) oder Revolut Metal (191,88 €). Höchster Capitalo Score im Segment, ohne Concierge und Status-Match.
- Cashback-fokussiert im Alltag → easybank Kreditkarte Platinum. 5 % Cashback bei 99 € Jahresgebühr, ohne Lounge-Zugang.
- Eurowings-Vielflieger → Eurowings Kreditkarte Premium. Priority Check-In, Fastlane, 0 % Fremdwährungsgebühr und Mietwagen-Vollkasko. Achtung: kein formaler Lounge-Zugangsvertrag – nur Eurowings-eigene Fastlane/Priority-Check-in-Vorteile.
- Maximaler Cashback + Lounge, Budget zweitrangig → Revolut Ultra (780 €). 1 % Cashback, Lounge, Versicherung und Concierge in einem Konto-Tarif.
- Reise-Fokus ohne Kreditrahmen nötig → N26 Metal (202,80 €). Lounge-Zugang und Reiseversicherung als Debitkarten-Tarif.
Wenn du merkst, dass du weder Lounge noch umfangreiche Versicherung brauchst, lohnt sich oft eine günstigere Gold-Kreditkarte mehr als jede Premium-Karte – die Break-Even-Rechnung weiter unten zeigt, ab welcher Nutzung sich Premium tatsächlich lohnt.
Alternativen zur Amex Platinum
Wer die 720 € Jahresgebühr der Amex Platinum scheut, aber nicht auf Lounge-Zugang verzichten will, hat zwei datenbasiert sinnvolle Alternativen:
- Revolut Ultra (780 €/Jahr): teurer als die Amex Platinum, liefert dafür Lounge-Zugang, Reiseversicherung, Concierge UND 1 % Cashback auf alle Ausgaben – ein Feature, das die Amex Platinum in dieser Breite nicht bietet. Kein Kreditrahmen, kein Membership-Rewards-Programm.
- N26 Metal (202,80 €/Jahr): gut ein Drittel der Amex-Gebühr, ebenfalls mit Lounge-Zugang und Reiseversicherung, ohne Concierge und Status-Match. Die pragmatischste Alternative für alle, die Premium-Reiseschutz wollen, aber kein Vielreisenden-Volumen haben.
Beide Alternativen sind Debitkarten-Tarife – wer zwingend eine echte Kreditkarte mit Kreditrahmen braucht, kommt an der Amex Platinum oder der Eurowings/easybank-Platinum-Familie nicht vorbei.
Lounge-Zugang erklärt: Priority Pass, Centurion und LoungeKey
Lounge-Zugang ist das prägendste Premium-Feature. Wenn du oft fliegst, ist eine ruhige Lounge mit kostenlosem WLAN, Snacks und Getränken den Unterschied zwischen Stress und Erholung wert. Es gibt drei wichtige Programme:
Priority Pass (größtes Programm)
- Über 1.700 Lounges weltweit
- An nahezu jedem internationalen Flughafen vertreten
- Wird von mehreren Premium-Karten als Mitgliedschaft oder Kontingent inkludiert
Centurion Lounges (Amex exklusiv)
- Eigene Lounges von American Express
- ~26 Standorte (USA, Hongkong, Sydney, London)
- Sehr hohe Qualität, eigene Restaurants, oft mit Sternekoch-Konzepten
- Zugang nur mit Amex Platinum (und Centurion Card)
LoungeKey & Neobank-Kontingente
- Mastercard-spezifisches Programm, oft in Metallkarten-Tarifen integriert
- Revolut Premium/Metal/Ultra und N26 Metal führen Lounge-Zugang als Leistungsmerkmal – meist als begrenztes Jahreskontingent statt unbegrenzter Mitgliedschaft, die genaue Besuchszahl steht in den jeweiligen Vertragsbedingungen des Anbieters.
Welche Premium-Karte bietet Lounge-Zugang?
| Karte | Lounge-Zugang lt. Anbieter |
|---|---|
| Amex Platinum | ✅ Priority Pass + Centurion + Lufthansa Lounges (~1.550) |
| Revolut Premium / Metal / Ultra | ✅ Kontingent lt. Anbieter |
| N26 Metal | ✅ Kontingent lt. Anbieter |
| Eurowings Premium, easybank Platinum, C24 Max, Tomorrow Plus, bunq Elite, Vivid Prime | — kein formaler Lounge-Zugang |
💡 Lounge-Wert berechnet: Ein einzelner Lounge-Besuch hat einen Marktwert von etwa 35 bis 50 €. Wer 8 bis 10 Mal pro Jahr fliegt, holt allein durch Lounge-Besuche 280 bis 500 € Wert aus einer Lounge-fähigen Premium-Karte heraus.
Versicherungs-Vergleich: Auslandskranken, Reiserücktritt, Mietwagen-Vollkasko
Reiseversicherungen sind neben Lounge-Zugang das wichtigste Differenzierungs-Feature zwischen Premium-Karten. Externe Policen kosten leicht 50 bis 150 € pro Jahr, wer das ins Karten-Paket eingepreist hat, profitiert klar. 8 der 11 Premium-Karten führen eine Reiseversicherung, N26 Metal, Amex Platinum, Revolut Premium/Metal/Ultra und C24 Max sogar mit Erschöpfungsschutz gegen Kaufschäden.
Eine weitere Falle: Bei den meisten Premium-Karten greift die Versicherung nur, wenn die Reise mit der Karte bezahlt wurde. Bei der Amex Platinum gilt das oft auch für Familie, bei anderen Karten meist nur für den Karteninhaber. Verbindlich sind ausschließlich die Versicherungsbedingungen des jeweiligen Kartenherausgebers – prüfe vor Antrag die offiziellen PDFs.
Status-Match und Hotel-Programme
Status-Match ist ein automatischer Status in Hotel- oder Mietwagen-Programmen, den du ohne eigenes Tun durch deine Premium-Karte erhältst. Bei der Amex Platinum sind das aktuell:
- Marriott Bonvoy Gold: Late Check-out bis 16 Uhr, Zimmer-Upgrades nach Verfügbarkeit, Welcome-Geschenk
- Hilton Honors Gold: Kontinentales Frühstück inklusive, Zimmer-Upgrades, 80 % Bonus auf Basis-Punkte
- Avis Preferred Plus: Auto-Upgrades, beschleunigte Abholung
- National Car Rental Executive: Wahlfreiheit beim Auto vor Ort
Für regelmäßige Hotel-Gäste ist das ein massiver geldwerter Vorteil. Ein Marriott-Gold-Status kostet sonst Dutzende Übernachtungen pro Jahr, mit der Platinum bekommst du ihn sofort. Keine der Neobank-Premium-Karten (Revolut, N26, bunq, C24, Vivid, Tomorrow) bietet einen vergleichbaren Status-Match – das bleibt exklusiv der Amex Platinum vorbehalten.
Lohnt sich Premium? Die Break-Even-Rechnung
Hier wird es konkret. Schauen wir uns die zwei gegensätzlichsten Karten im Segment an:
Amex Platinum (720 € Jahresgebühr)
| Posten | Geldwerter Vorteil |
|---|---|
| Welcome-Bonus (bis zu, im 1. Jahr) | 340 € |
| 8 Lounge-Besuche × ~40 € Wert | 320 € |
| Plus Status-Vorteile (Marriott Gold-Frühstück bei 10 Hotel-Nächten) | ~200 bis 500 € |
| Gesamtwert bei 3–4 Reisen/Jahr (ohne Welcome-Bonus ab Jahr 2) | ~520 bis 820 € |
→ Break-Even: Ab ca. 3 Reisen pro Jahr mit Lounge-Nutzung amortisiert sich die Platinum-Gebühr im Dauerbetrieb (ab Jahr 2, ohne einmaligen Welcome-Bonus). Wer einmal jährlich fliegt, ist mit einer günstigeren Karte besser bedient.
Revolut Ultra (780 € Jahresgebühr)
| Posten | Geldwerter Vorteil |
|---|---|
| 1 % Cashback bei 24.000 € Jahresumsatz | 240 € |
| 6 Lounge-Besuche × ~40 € Wert | 240 € |
| Zwischensumme | 480 € |
→ Ohne Status-Match und Concierge braucht Revolut Ultra entweder hohen Kartenumsatz oder häufige Lounge-Nutzung, um die 780 € zu rechtfertigen – bei geringerem Reiseaufkommen ist Revolut Premium (107,88 €) meist die wirtschaftlichere Wahl im selben Anbieter-Ökosystem.
Mehr Hintergrund zu Karten-Gebühren findest du im Ratgeber Kreditkarten-Kosten.
Für wen sich eine Premium-Kreditkarte lohnt – und für wen nicht
- Du fliegst mindestens 3–4 Mal pro Jahr und nutzt Flughafen-Lounges tatsächlich.
- Du reist regelmäßig ohne separate Reiseversicherung und sparst dir dadurch 50–150 € externe Policen.
- Du buchst häufig Hotels bei Marriott oder Hilton und profitierst vom automatischen Status.
- Du fliegst seltener als einmal pro Jahr – dann amortisiert selbst die günstigste Premium-Karte (99 €) die Gebühr kaum.
- Du suchst eine Premium-Karte primär wegen des Namens „Premium", nutzt aber weder Lounge noch Versicherung – dann ist eine Gold-Karte oder kostenlose Kreditkarte wirtschaftlicher.
- Du brauchst zwingend einen Kreditrahmen – die meisten Neobank-Premium-Tarife (Revolut, N26, bunq, C24, Vivid, Tomorrow) sind Debitkarten ohne Kreditfunktion.
Edge Case: Die Tomorrow Plus Visa-Debitkarte trägt zwar die Einstufung „Premium" (214,80 €/Jahr), bietet aber weder Lounge-Zugang noch Reiseversicherung – sie richtet sich an nachhaltigkeitsorientierte Nutzer, nicht an Vielreisende. Wer allein wegen des Premium-Labels zugreift, zahlt für ein Leistungsversprechen, das die Karte gar nicht macht.
Centurion Card (Black Card): Mythos und Realität
Die Amex Centurion Card, bekannt als „schwarze Amex" oder „Black Card", ist die exklusivste Kreditkarte am deutschen Markt. Sie ist aus Titan gefertigt, sieht spektakulär aus, und du wirst sie wahrscheinlich nie besitzen.
Die Karte ist invite-only. Du kannst sie nicht beantragen. American Express vergibt sie nur an Bestandskunden der Amex Platinum, die über Jahre extreme Umsätze generieren (geschätzt ≥250.000 € pro Jahr) und ein entsprechendes Vermögen vorweisen. Die Kosten:
- Aufnahmegebühr: ca. 3.000 bis 4.000 € einmalig
- Jahresgebühr: ca. 5.000 €
Was bietet sie zusätzlich zur Platinum? Erweiterten Concierge, exklusive Events, höhere Status-Levels bei Partnern. Aber rechnerisch ist sie bei intensiver Nutzung nur unter sehr spezifischen Bedingungen vorteilhafter als die Platinum.
Für 99 % der Premium-Nutzer ist die Amex Platinum die richtige Top-Karte für klassischen Reisekomfort, Revolut Premium die günstigste für reinen Lounge-Zugang. Wer mehr über das Centurion-Programm wissen will, kann sich auch auf der American Express im Anbieter-Check informieren.
Unsere Einschätzung: „Premium" ist am deutschen Kreditkartenmarkt 2026 kein einheitliches Versprechen mehr, sondern zwei getrennte Produktwelten. Wer klassischen Reisekomfort mit Concierge und Hotel-Status will, kommt an der Amex Platinum nicht vorbei – trotz mittlerem Capitalo Score bleibt sie im Leistungsumfang konkurrenzlos. Wer nur Lounge-Zugang und Reiseversicherung möchte, bekommt mit Revolut Premium für ein Siebtel der Gebühr den höchsten Score im gesamten Premium-Segment. Vergleiche vor jedem Antrag den Capitalo Score UND die konkreten Leistungsflags (Lounge, Versicherung, Concierge) – der Name „Premium" allein sagt wenig darüber, was eine Karte tatsächlich bietet.
Häufige Fragen zu Premium-Kreditkarten
Was macht eine Kreditkarte zur Premium-Karte?
Eine Premium-Kreditkarte bietet mindestens drei der folgenden Features: Lounge-Zugang, umfangreiches Reiseversicherungspaket, Welcome-Bonus mit echtem Geldwert, Hotel- oder Mietwagen-Status, Concierge-Service. Die Jahresgebühr liegt meist bei mindestens 50 €.
Welche Premium-Kreditkarte ist die beste für Vielreisende?
Die American Express Platinum Card. Sie bietet das größte Lounge-Netzwerk (Priority Pass + Centurion Lounges, ~1.550 Lounges) und das stärkste Reise-Versicherungspaket inklusive Familie. Ab drei Reisen pro Jahr amortisiert sich die Jahresgebühr von 720 € meist vollständig.
Amex Platinum oder Revolut Ultra — welche Premium-Karte lohnt sich mehr?
Die Amex Platinum (720 €/Jahr) bietet Concierge-Service, automatischen Hotel-Status bei Marriott und Hilton sowie ein Membership-Rewards-Programm – Leistungen, die keine Neobank-Karte bietet. Revolut Ultra (780 €/Jahr) liefert dafür 1 % Cashback auf alle Ausgaben plus Lounge-Zugang und Concierge, aber ohne Kreditrahmen und ohne Hotel-Status-Match. Für klassischen Reisekomfort mit Status-Vorteilen bleibt die Amex Platinum die umfangreichere Wahl, für Cashback-Nutzer ohne Statusbedarf ist Revolut Ultra bei ähnlicher Jahresgebühr die Alternative.
Lohnt sich eine Premium-Kreditkarte mit 700 Euro Jahresgebühr?
Bei der Amex Platinum lohnt sich die Gebühr ab etwa drei Reisen pro Jahr mit Lounge-Nutzung. Der Welcome-Bonus (bis zu 340 € Startguthaben oder bis zu 85.000 Membership-Rewards-Punkte im ersten Jahr), die Lounge-Besuche und der Hotel-Status decken die Jahresgebühr bei aktiver Nutzung meist ab. Wer selten fliegt, fährt mit einer Gold-Kreditkarte oder einer kostenlosen Kreditkarte günstiger.
Welche Premium-Karten bieten unbegrenzten Lounge-Zugang?
Die Amex Platinum Card bietet unbegrenzten Lounge-Zugang über Priority Pass und Centurion Lounges (~1.550 Lounges weltweit, ein Gast kostenlos). Andere Premium-Karten im deutschen Markt haben in der Regel keinen Standard-Lounge-Zugang — die Eurowings Premium etwa bietet nur Fastlane und Priority Check-In bei Eurowings.
Bekommt man mit jeder Premium-Karte automatisch Hotel-Status?
Nein. Status-Match (Marriott Bonvoy Gold, Hilton Honors Gold, Avis Preferred Plus) ist primär ein Amex-Platinum-Feature. Andere Premium-Karten bieten den automatischen Status nicht.
Wie bekommt man die schwarze Amex Centurion Card?
Die Centurion Card kann nicht beantragt werden. Sie wird ausschließlich per Einladung an Bestandskunden der Amex Platinum vergeben, die über Jahre extreme Umsätze generieren (geschätzt ≥250.000 €/Jahr) und ein entsprechendes Vermögen vorweisen. Die Aufnahmegebühr beträgt etwa 3.000-4.000 €, die Jahresgebühr rund 5.000 €.
Welche Versicherungen sind bei Premium-Karten standardmäßig dabei?
Üblich sind Auslandskrankenversicherung, Reiserücktrittsversicherung, Mietwagen-Vollkasko und oft auch Gepäckversicherung. Höchstsummen und Selbstbehalte variieren stark zwischen den Anbietern. Vor allem wichtig zu prüfen: Gilt die Versicherung auch für mitreisende Familie? Greift sie nur, wenn die Reise mit der Karte bezahlt wurde? Die verbindlichen Details findest du immer in den Versicherungsbedingungen des Kartenherausgebers. Mehr zur Beantragung erklären wir im Ratgeber Kreditkarte beantragen.
Lohnt sich eine Premium-Debitkarte mit Jahresgebühr?
Das hängt vom Leistungsumfang ab, nicht vom Label „Premium“. Karten wie Revolut Premium oder N26 Metal liefern trotz Debitkarten-Status Lounge-Zugang und Reiseversicherung und lohnen sich für Vielreisende. Die Tomorrow Plus Visa-Debitkarte dagegen trägt zwar die Premium-Einstufung (214,80 €/Jahr), bietet laut Anbieterdaten aber weder Lounge-Zugang noch Reiseversicherung – hier zahlst du für Nachhaltigkeits-Features, nicht für Reisekomfort. Vor jedem Antrag lohnt der Blick auf die konkreten Leistungsflags, nicht nur auf den Namen.
Gibt es eine Eurowings Kreditkarte Gold?
Nein. Eurowings bietet über easybank aktuell zwei Kartenstufen an: die Eurowings Kreditkarte Classic (Einstiegskarte) und die Eurowings Kreditkarte Premium (99 €/Jahr, 49,50 € im ersten Jahr) mit Reiseversicherung und Miles-&-More-Bonusmeilen. Eine separate „Gold“-Stufe existiert bei Eurowings/easybank nicht – wer eine goldfarbene Reisekarte mit niedrigerer Jahresgebühr sucht, findet passende Alternativen im Gold-Kreditkarten-Vergleich.
So bewerten wir Kreditkarten: Der Capitalo Score
Unsere Bewertungsmethodik
Warum wir anders bewerten
Die meisten Vergleichsportale zeigen dir Sternchen – aber nicht, wie sie entstehen. Wir machen das anders: Der Capitalo Score für Kreditkarten ist eine eigene Bewertungsrubrik mit maximal 100 Punkten in 9 Kategorien, die wir für jede Produktkategorie individuell entwickelt haben.
Premium-Kreditkarten bewerten wir in einer eigenen Rubrik mit maximal 150 Punkten, weil dort Versicherungs- und Reiseleistungen zählen, die eine kostenlose Karte nicht bieten kann. Die Punktzahl einer Karte ist deshalb nur innerhalb ihrer Rubrik vergleichbar.
Unser Versprechen:
- Transparent: Jede Bewertung ist nachvollziehbar
- Objektiv: Kriterien basieren auf messbaren Fakten
- Aktuell: Konditionen täglich aktualisiert, Bewertungskriterien und Gewichtung regelmäßig überprüft und bei Bedarf angepasst
- Rechtlich fundiert: Berücksichtigung aller gesetzlichen Vorgaben
Von Punkten zu Sternen
Die Sterne ergeben sich aus der Punktzahl geteilt durch 100, mal 5. 82 Punkte sind also 4,1 Sterne.
Bewertungsskala (Schwellenwerte):
- 92 bis 100 Punkte: Hervorragend (ab 4,6 Sterne)
- 82 bis 91 Punkte: Sehr gut (ab 4,1 Sterne)
- 70 bis 81 Punkte: Gut (ab 3,5 Sterne)
- 62 bis 69 Punkte: Befriedigend (ab 3,1 Sterne)
- 52 bis 61 Punkte: Ausreichend (ab 2,6 Sterne)
- 40 bis 51 Punkte: Mangelhaft (ab 2,0 Sterne)
- unter 40 Punkte: Ungenügend
Bewertungskategorien
So setzt sich der Capitalo Score zusammen
Je mehr Punkte ein Produkt erreicht, desto besser die Bewertung.
9 Kategorien werden objektiv bewertet
Geprüft und freigegeben von
Alexander Senger
Als Diplom-Finanzfachwirt (FH) und Gründer der Capitalo Finanzservices GmbH bewertet er seit 2014 systematisch Finanzprodukte im DACH-Raum. Capitalo steht für unabhängige, transparente Vergleiche – kostenlos und im Interesse der Nutzer. Erstellt mit KI-Unterstützung, fachlich geprüft und freigegeben von Alexander Senger.