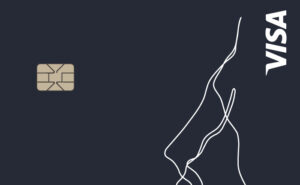
Instabank Kreditkarte im Test 2026: Gebühren & Erfahrungen
Die Instabank Kreditkarte ist dauerhaft ohne Jahresgebühr und ohne SCHUFA-Prüfung erhältlich. Ideal für mobiles Bezahlen, jedoch mit hohen Sollzinsen.
Instabank Kreditkarte
Die Instabank Kreditkarte erzielt in unserem aktuellen Produkttest 55 von 100 Punkten und schließt mit 2,7 von 5 Sternen mit der Note „Ausreichend“ ab (Stand: September 2026). Sie positioniert sich als flexible Standalone-Karte, die dauerhaft ohne Jahresgebühr auskommt und kein neues Girokonto erfordert. Ein zentrales Merkmal ist die Beantragung ohne SCHUFA-Prüfung, da die Bonitätsprüfung über die Auskunftei Experian erfolgt. Dennoch birgt die Teilzahlung finanzielle Risiken: Mit einem effektiven Jahreszins von 20,63 % (gebundener Sollzins 18,90 %) liegt das Angebot im oberen Preissegment für Revolving-Kredite. Wer die Karte rein für bargeldlose Zahlungen im Euroraum nutzt und den Saldo monatlich per Überweisung ausgleicht, erhält eine sofort einsatzbereite Lösung in der Kreditkarten-Übersicht.
Vorteile und Nachteile der Instabank Kreditkarte
Vorteile
-
Dauerhaft ohne Jahresgebühr
Die Kontoführung ist dauerhaft gebührenfrei. Du benötigst kein neues Girokonto, da kein Kontowechsel erforderlich ist.
-
Sofortige digitale Nutzung
Die Karte ist sofort nach der Genehmigung als virtuelle Kreditkarte für Apple Pay und Google Pay freigeschaltet.
-
Ohne SCHUFA-Prüfung
Der Antrag kommt ohne SCHUFA-Abfrage aus, da die Bonität über Experian ermittelt wird. Das hilft bei der Suche nach einer Kreditkarte ohne SCHUFA.
-
Kreditrahmen bis 25.000 EUR
Als echte Visa-Kreditkarte mit bonitätsabhängigem Rahmen zwischen 100 und 25.000 EUR eignet sie sich auch für Mietwagen- oder Hotelkautionen.
Nachteile
-
Hohe Zinsen bei Teilzahlung
Der effektive Jahreszins bei Inanspruchnahme der Teilzahlung beträgt 20,63 % (gebundener Sollzins 18,90 %). Bei reiner Mindestrückzahlung von 2,5 % steigen die Zinskosten deutlich.
-
Gebühren beim Bargeldbezug
Für Bargeldabhebungen fallen 2,69 % Gebühren an. Zudem liegt das tägliche Abhebelimit bei 100 EUR und die Beträge verzinsen sich ab dem ersten Tag.
-
Fremdwährungsgebühr
Bei Umsätzen außerhalb des Euroraums berechnet die Bank einen Auslandseinsatzzuschlag von 2,49 %.
-
Kein automatischer Lastschrifteinzug
Ein Ausgleich per SEPA-Lastschrift ist nicht möglich; Rechnungen müssen monatlich per manueller SEPA-Überweisung beglichen werden.
Instabank Kreditkarte im Vergleich
Im Vergleich mit anderen Anbietern zeigt die Instabank Kreditkarte klare Stärken beim Verzicht auf eine SCHUFA-Abfrage, verlangt jedoch Disziplin beim manuellen Rechnungsausgleich. Nachfolgend sind drei Alternativen aus unserer Produktdatenbank gegenübergestellt.
| Anbieter | Jahresgebühr | Fremdwährungsgebühr | Sollzins (effektiv) |
|---|---|---|---|
| Instabank Kreditkarte | kostenlos | 2,49 % | 20,63 % |
| Bank Norwegian | kostenlos | 0,00 % | 21,99 % |
| Ferratum Mastercard | kostenlos | 0,00 % | 22,00 % |
| C24 Plus | 70,80 EUR | 0,00 % | Entfällt (Debitkarte) |
Als Alternative ohne Fremdwährungsgebühren steht beispielsweise die Bank Norwegian Kreditkarte bereit. Wer ein vollwertiges Girokonto mit Kartenvorteilen sucht, findet im Modell C24 Plus eine Option. Weitere Karten zeigt unser redaktioneller Kreditkarten-Vergleich.
Für wen eignet sich die Instabank Kreditkarte?
Zielgruppen-Analyse
Das Angebot richtet sich vor allem an Verbraucher, die eine Kreditlinie ohne SCHUFA-Eintrag suchen und ihre Bonitätsprüfung über Experian abwickeln möchten. Mit einem Verfügungsrahmen von bis zu 25.000 EUR verschafft die Karte finanziellen Spielraum. Voraussetzung ist die Bereitschaft, den monatlichen Saldo per Überweisung eigenständig auszugleichen, um Zinskosten zu vermeiden.
Weniger geeignet ist die Karte für Vielreisende und regelmäßige Bargeldnutzer. Die Fremdwährungsgebühr von 2,49 % sowie Abhebekosten von 2,69 % verteuern Einsätze außerhalb der Euro-Zone spürbar. Für weltweite Reisen empfiehlt sich stattdessen eine spezialisierte Kreditkarte für Reisen ohne Auslandseinsatzentgelt.
So eröffnest du die Instabank Kreditkarte
Der Beantragungsprozess läuft vollständig digital ab. Voraussetzung sind ein Mindestalter von 23 Jahren, ein Wohnsitz in Deutschland sowie ein jährliches Mindesteinkommen von 1.800 EUR.
Online-Antrag ausfüllen
Trage deine persönlichen Angaben im Online-Formular der Instabank ein.
Identität per Video-Ident bestätigen
Weise deine Identität per Video-Ident mit Personalausweis oder Reisepass über Smartphone oder PC nach.
Bonitätsprüfung durchlaufen
Die Bank führt die Bonitätsprüfung automatisiert über Experian durch, ohne Anfrage an die SCHUFA.
Digitale Karte sofort einsetzen
Nach Genehmigung steht die virtuelle Version in der App bereit und kann direkt für Apple Pay oder Google Pay aktiviert werden.
Plastikkarte erhalten
Die physische Visa-Karte wird innerhalb von etwa 10 Tagen per Post zugestellt.
Experten-Einschätzung
Ehrliches Fazit zur Instabank Kreditkarte
„Die Instabank Kreditkarte bietet eine interessante Option für Verbraucher, die gezielt nach einer Karte ohne SCHUFA-Prüfung suchen und die Bonitätsprüfung über Experian bevorzugen. Bei mobilen Zahlungen über Apple Pay oder Google Pay punktet sie durch den Entfall der Jahresgebühr. Kritisch zu bewerten ist jedoch der effektive Jahreszins von 20,63 % in Verbindung mit der fehlenden Lastschriftfunktion: Wer vergisst, die Monatsabrechnung per SEPA-Überweisung auszugleichen, gerät schnell in teure Zinsen. Als kostenlose Kreditkarte verlangt das Modell daher ein hohes Maß an eigener Zahlungsorganisation.“
Alexander Senger, Geschäftsführer Capitalo
Konditionen im Überblick
| Kondition | Details |
|---|---|
| Gebühren | |
| Jahresgebühr | Kostenlos |
| Partnerkarte | Nicht verfügbar |
| Ersatzkarte | 0,00 € |
| Auslandseinsatz | 2,49 % |
| Bargeld & Geldautomaten | |
| Bargeld Inland | Kostenlos |
| Bargeld Ausland | 2,69 % |
| Tageslimit Bargeld | 100,00 € |
| Bargeldabhebung zinsfrei | Nein (Zinsen nach Zahlungsfrist) |
| Zinsen & Rückzahlung | |
| Sollzins (variabel) | 18,90 % p.a. |
| Effektiver Jahreszins | 20,63 % p.a. |
| Mindestrückzahlung | 2,50 % / Monat |
| Limits | |
| Kreditrahmen | 100,00 € - 25.000,00 € |
| Tageslimit Zahlung | 5.000,00 € |
| Abrechnung | |
| Abrechnungsmodell | Manuelle Überweisung |
Keine Lastschrift möglich – Zahlung ausschließlich per SEPA-Überweisung an die persönliche IBAN. Rechnungserstellung in der Nacht vom 6. auf den 7. jeden Monats, Fälligkeit am 20. Mindestbetrag: 2,5 % des Rechnungsbetrags, mind. 30 EUR. | |
| Rewards & Cashback | |
| Features | |
| Kontaktlos bezahlen | Ja |
| Apple Pay | Ja |
| Google Pay | Ja |
| Virtuelle Karte | Verfügbar |
| Online-Konto | Verfügbar |
| Zusatzservices | Apple Pay, Google Pay |
| Voraussetzungen | |
| Mindestalter | 30 Jahre |
| Mindesteinkommen | 1.800,00 € / Jahr |
| Bonitätsprüfung | Nicht erforderlich |
| Girokonto erforderlich | Nein |
| Genehmigungsschwierigkeit | Streng |
| Lieferzeit | 10 Werktage |
Häufige Fragen
1. Was kostet die Instabank Kreditkarte?
Die Karte ist dauerhaft ohne Jahresgebühr erhältlich. Kosten entstehen bei Bargeldabhebungen mit 2,69 % und bei Zahlungen in Fremdwährung mit 2,49 %. Bei Inanspruchnahme der Teilzahlung fällt ein gebundener Sollzins von 18,90 % (20,63 % effektiver Jahreszins) an.
2. Welche Vorteile bietet die Karte?
3. Wie funktioniert die Rückzahlung?
Die Rückzahlung erfolgt ausschließlich per manueller SEPA-Überweisung, ein automatischer Lastschrifteinzug wird nicht angeboten. Die Abrechnung erfolgt monatlich mit Fälligkeit am 20. des Monats, wobei mindestens 2,5 % des Saldos (mindestens 30 EUR) überwiesen werden müssen.
4. Welchen Kreditrahmen erhalte ich?
5. Kann ich mit der Karte im Ausland bezahlen?
6. Beeinflusst die Beantragung meine SCHUFA?
7. Welche Voraussetzungen gelten für den Antrag?
Vorausgesetzt werden ein Mindestalter von 23 Jahren, ein Wohnsitz in Deutschland sowie ein jährliches Mindesteinkommen von 1.800 EUR. Die Bonitätsprüfung führt Instabank über die Auskunftei Experian und ohne SCHUFA-Abfrage durch.