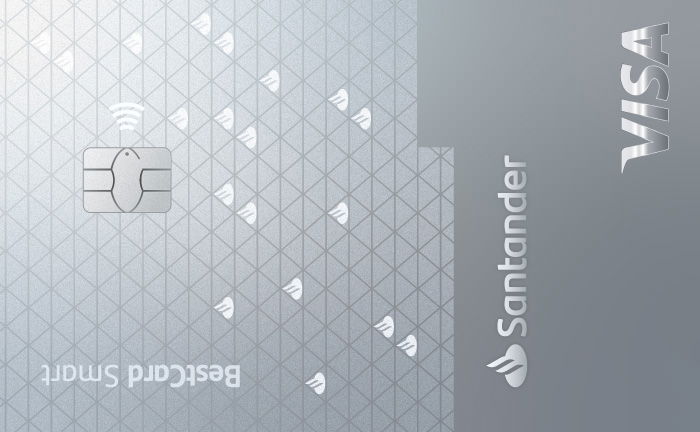
BestCard Smart im Test 2026: Gebühren & Erfahrungen
24 €
Zum Kreditkarten-VergleichFlexible Kreditkarte mit Wareneinkaufsversicherung und Tankrabatt. Im ersten Jahr gebührenfrei und danach ab 2.000 EUR Jahresumsatz dauerhaft ohne Jahresgebühr.
Zusammenfassung: Openbank BestCard Smart im Test
Die Openbank BestCard Smart erreicht im Capitalo Score 78 von 100 Punkten und die Note „Gut“ (Stand: September 2026). Das Zahlungsmittel setzt ein Openbank Girokonto voraus und ist im ersten Jahr gebührenfrei, danach entfällt die Jahresgebühr von 24 EUR ab einem Vorjahresumsatz von 2.000 EUR. Karteninhaber profitieren von nützlichen Vorteilen wie einer Wareneinkaufsversicherung, vier kostenlosen Bargeldabhebungen pro Monat und 1 % Tankrabatt. Bei der Rückzahlung ist standardmäßig eine Teilzahlung mit 5 % Tilgung voreingestellt, für die ein effektiver Jahreszins von 16,72 % anfällt.
Vorteile und Nachteile der Karte
Vorteile
-
Gebührenfrei im 1. Jahr und bei Mindestumsatz
Im ersten Kartenjahr fällt keine Jahresgebühr an. Ab dem zweiten Jahr bleibt das Konto ab 2.000 EUR Kaufumsatz im vorangegangenen Jahr weiterhin kostenlos, andernfalls fallen 24 EUR an.
-
Kostenlos Bargeld abheben
Vier Bargeldverfügungen pro Abrechnungsmonat sind an Automaten weltweit gebührenfrei möglich. Das verschafft Flexibilität bei Reisen im In- und Ausland.
-
Wareneinkaufsversicherung inklusive
Einkäufe sind über die integrierte Wareneinkaufsversicherung abgesichert. Dieser Einkaufsschutz bietet zusätzliche Sicherheit bei alltäglichen Shoppingtouren im Handel sowie online.
-
Alltagsrabatte auf Reisen und Tanken
Karteninhaber erhalten 1 % Tankrabatt weltweit bei bis zu 200 EUR Monatsumsatz sowie 5 % Erstattung bei Reisebuchungen über den Partner Urlaubsplus.
Nachteile
-
Teilzahlung voreingestellt
Standardmäßig zieht die Bank monatlich nur 5 % des offenen Saldos per Lastschrift ein. Dadurch greift der Sollzins von 16,72 % effektiv, sofern Kunden die Rate im Online-Banking nicht auf Vollzahlung anpassen.
-
Gebühren ab der 5. Barabhebung
Ab der fünften Abhebung innerhalb eines Abrechnungsmonats berechnet das Institut 3,50 % der Summe, mindestens jedoch 5,75 EUR pro Abhebung.
-
Girokonto zwingend erforderlich
Die Kreditkarte kann nicht als eigenständiges Produkt geführt werden, sondern setzt ein verknüpftes Girokonto bei der Openbank Deutschland voraus.
Das Zahlungsmittel im Marktvergleich
Im Kreditkarten-Vergleich unserer Produktdatenbank positioniert sich die Openbank BestCard Smart mit soliden Rabatten für den täglichen Einkauf. Wer auf der Suche nach Alternativen ohne Kontobindung oder mit abweichenden Gebührenmodellen ist, findet im Wettbewerb etablierte Optionen (Stand: September 2026).
| Produkt | Jahresgebühr | Fremdwährungsgebühr | Capitalo Score |
|---|---|---|---|
| Openbank BestCard Smart | 24 € (1. Jahr frei, danach ab 2.000 € Umsatz 0 €) | 0,00 % | 78/100 – Gut |
| DKB Visa Kreditkarte | 29,88 € | 0,00 % | 82/100 – Sehr gut |
| TF Bank Mastercard Gold | keine Gebühr | 0,00 % | 81/100 – Gut |
Für wen eignet sich die Openbank BestCard Smart?
Ideal für Bestandskunden und regelmäßige Kartennutzer
Das Angebot eignet sich vor allem für Verbraucher, die bereits ein Girokonto bei der Openbank Deutschland führen oder bereit sind, eines zu eröffnen. Wer mit der Karte regelmäßige Ausgaben bezahlt und die Schwelle von 2.000 EUR Vorjahresumsatz überschreitet, spart die reguläre Kartengebühr von 24 EUR ab dem zweiten Jahr dauerhaft ein. Autofahrer profitieren zudem vom weltweiten 1 % Tankrabatt auf die ersten 200 EUR Umsatz monatlich, während Online-Käufer durch die Wareneinkaufsversicherung abgesichert sind.
Nicht optimal ist das Produkt für Personen, die ihr bisheriges Gehaltskonto bei einer anderen Bank ohne Wechsel behalten und eine völlig unabhängige Kreditkarte suchen. Wer zudem den bürokratischen Schritt vermeiden möchte, die standardmäßige 5-Prozent-Teilzahlung manuell im Nachrichtencenter auf 100 % Vollzahlung umzustellen, sollte Alternativen mit voreingestelltem Gesamtausgleich prüfen.
So beantragst du die Kreditkarte der Openbank Deutschland
Online-Antrag starten
Um die Kreditkarte zu beantragen, füllst du das digitale Formular auf der Website der Openbank Deutschland aus. Dabei werden persönliche Daten, die Anschrift sowie Angaben zur finanziellen Situation erfasst. Halte dafür aktuelle Einkommensnachweise bereit, damit die Bank den anfänglichen Verfügungsrahmen zwischen 500 EUR und 10.000 EUR prüfen kann.
Legitimation durchführen
Im Anschluss bestätigst du deine Identität über das Video-Ident-Verfahren per Smartphone oder Computer mit Webcam. Ein Mitarbeiter leitet dich in wenigen Minuten durch die Erfassung deines Personalausweises oder Reisepasses.
Vertrag digital signieren
Nach erfolgreicher Prüfung unterzeichnest du den Vertrag digital per SMS-TAN. Die Bank übermittelt dir einen Sicherheitscode direkt auf dein Mobiltelefon, mit dem der Abschluss papierlos bestätigt wird.
Karte und PIN erhalten
Nach erfolgreicher Bewilligung wird die physische Karte innerhalb von rund 7 Werktagen zugestellt. Aus Sicherheitsgründen gehen Karte und persönliche PIN in getrennten Briefen per Post zu.
Experten-Einschätzung zur Openbank BestCard Smart
Solide Alltagsbegleiterin mit einem teuren Fallstrick
Als Gründer von Capitalo analysiere ich täglich Finanzprodukte, und diese Visa-Karte zeigt ein klassisches Muster. Auf der einen Seite bietet sie praktische Alltags-Benefits wie den 1 % Tankrabatt und eine Wareneinkaufsversicherung. Auf der anderen Seite lauert die Kostenfalle der voreingestellten Teilzahlung von 5 %. Bei einem effektiven Jahreszins von 16,72 % können rasch hohe Zinskosten auflaufen, wenn der Saldo nicht zeitnah getilgt wird. Das Modell erzielt 78 von 100 Punkten und die Note „Gut“ im Capitalo Score.
Mein Rat: Nutze die Karte aktiv, um den Jahresumsatz von 2.000 EUR für die dauerhafte Gebührenbefreiung zu erreichen, und passe die Rückzahlung im Banking sofort auf 100 % Vollzahlung per Lastschrift an. Wird dieser Schritt erledigt, erhalten Girokonto-Kunden eine leistungsfähige Kreditkarte für tägliche Einkäufe und weltweite Barverfügungen.
Konditionen im Überblick
| Kondition | Details |
|---|---|
| Gebühren | |
| Jahresgebühr | 24,00 € / Jahr |
| |
| Partnerkarte | 12,00 € / Jahr |
| Ersatzkarte | 5,05 € |
| Auslandseinsatz | Kostenlos |
| Bargeld & Geldautomaten | |
| Bargeld Inland | Kostenlos |
| Bargeld Ausland | 3,50 % (min. 5,75 €) |
| Tageslimit Bargeld | 1.000,00 € |
| Bargeldabhebung zinsfrei | Nur bei Teilzahlung |
| Zinsen & Rückzahlung | |
| Sollzins (variabel) | 15,31 % p.a. |
| Effektiver Jahreszins | 16,72 % p.a. |
| Zinsfreie Zeit | 30 Tage |
| Mindestrückzahlung | 5,00 % / Monat |
| Limits | |
| Kreditrahmen | 500,00 € - 10.000,00 € |
| Tageslimit Zahlung | 5.000,00 € |
| Abrechnung | |
| Abrechnungsmodell | Teilzahlung (Revolving) |
Voreingestellt ist die Teilzahlung mit 5 % des ausstehenden Betrags (mind. 25 EUR). Der Rueckzahlungsbetrag ist zwischen 5 % und 100 % per Lastschrift einstellbar, Anpassung ueber das Nachrichtencenter in MySantander. Vollzahlung ist damit als automatischer Lastschriftausgleich moeglich, aber nicht Standard. Zusaetzlich jederzeit Ausgleich per Ueberweisung. Quelle: santander.de Konditionenseite und Kartenuebersicht, abgerufen 19.08.2026. | |
| Rewards & Cashback | |
| Cashback | 5,00 % |
| Cashback gilt für | Nur bei Partnern |
| Cashback-Kategorien | Reisen: 5,00 % Tankstellen: 1,00 % |
| Versicherungen | |
| Kaufschutz | Inklusive |
| Features | |
| Kontaktlos bezahlen | Ja |
| Apple Pay | Ja |
| Google Pay | Ja |
| Online-Konto | Verfügbar |
| Zusatzservices | Apple Pay, Google Pay |
| Voraussetzungen | |
| Mindestalter | 18 Jahre |
| Mindesteinkommen | 0,00 € / Jahr |
| Bonitätsprüfung | Erforderlich |
| Girokonto erforderlich | Ja |
| Lieferzeit | 7 Werktage |
Häufige Fragen
1. Was kostet die Karte?
Im ersten Jahr ist die Karte komplett gebührenfrei. Ab dem zweiten Jahr entfällt die Jahresgebühr von 24 Euro ab einem Vorjahresumsatz von 2.000 Euro. Kartenzahlungen in Fremdwährungen sind gebührenfrei und vier Bargeldabhebungen pro Monat sind weltweit kostenlos.
2. Ist das Modell empfehlenswert?
3. Wie hoch ist der Verfügungsrahmen?
4. Gibt es Gebühren für den Auslandseinsatz?
Für weltweite Kartenzahlungen berechnet die Bank kein Auslandseinsatzentgelt, sodass Umsätze in Fremdwährungen gebührenfrei abgerechnet werden. Auch bis zu vier Bargeldabhebungen im Monat sind weltweit an Geldautomaten gebührenfrei möglich.
5. Was sind Ratenzinsen bei dieser Kreditkarte?
Ratenzinsen fallen an, wenn die monatliche Kartenabrechnung in Teilbeträgen beglichen wird. Standardmäßig ist eine monatliche Rückzahlung von 5 % des offenen Betrags voreingestellt, wofür ein effektiver Jahreszins von 16,72 % berechnet wird. Die Rückzahlung lässt sich auf 100 % Vollzahlung anpassen.