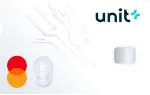
UnitPlus Bankkarte im Test 2026: Gebühren & Erfahrungen
Debit- und Prepaidkarten werden nicht überall akzeptiert. Vor allem beim Mietwagen oder im Hotel verlangen Anbieter oft eine echte Kreditkarte — sie brauchen einen Verfügungsrahmen als Kaution. Wenn du regelmäßig reist, prüfe vor wichtigen Buchungen, ob diese Karte akzeptiert wird.
10€ Willkommensbonus + 3 Monate kostenlos mit Code 'unitplus10'
Debit- und Prepaidkarten werden nicht überall akzeptiert. Vor allem beim Mietwagen oder im Hotel verlangen Anbieter oft eine echte Kreditkarte — sie brauchen einen Verfügungsrahmen als Kaution. Wenn du regelmäßig reist, prüfe vor wichtigen Buchungen, ob diese Karte akzeptiert wird.
10€ Willkommensbonus + 3 Monate kostenlos mit Code 'unitplus10'
Erfahre alles zur UnitPlus Bankkarte: Debitkarte mit ETF-Cashback, 0 % Fremdwährungsgebühr und Konditionen im aktuellen Capitalo Test.
Zusammenfassung
Die UnitPlus Bankkarte erzielt im Capitalo Test 76 von 100 Punkten und damit die Note „Gut“ mit 3,8 Sternen (Stand: September 2026). Mit dieser Debitkarte bezahlst du weltweit ohne Fremdwährungsgebühren und investierst gleichzeitig in ETFs. Der Anbieter verzichtet auf eine reguläre Jahresgebühr für die digitale Karte. Neukunden erhalten aktuell 10 € Willkommensbonus sowie 3 Monate ohne Grundgebühr mit dem Aktionscode „unitplus10“. Die Kombination aus Anlagekonto und weltweiter Zahlungsfunktion verbindet Vermögensaufbau mit täglichem Bezahlen.
Vorteile und Nachteile der UnitPlus Karte
Die UnitPlus Bankkarte punktet vor allem durch die Verknüpfung von Depot und Kartenzahlung. Auf der Kostenseite gibt es jedoch Einschränkungen beim Bargeldbezug, die vor dem Abschluss beachtet werden sollten. Insgesamt richtet sich das Modell an Nutzer, die vorrangig bargeldlos bezahlen. Im Folgenden sind die Stärken und Schwächen aufgeschlüsselt.
Vorteile
0 % Fremdwährungsgebühr
Die Fremdwährungsgebühr bei weltweiten Kartenzahlungen entfällt komplett (0 %). Das spart Kosten bei Zahlungen im Ausland.
Integriertes ETF-Cashback
Du erhältst 0,10 % Cashback bei jeder Kartenzahlung. Dieser Betrag wird quartalsweise als ETF-Back automatisch in dein Portfolio reinvestiert.
Kein separates Girokonto nötig
Du benötigst kein herkömmliches Girokonto bei einer Drittbank, da das Verrechnungskonto des Depots direkt als Zahlungskonto dient.
Schutz vor Schulden
Als Debitkarte verhindert das Konto teure Sollzinsen. Umsätze werden unmittelbar mit dem Depotguthaben verrechnet, sodass keine Verschuldung durch Ratenkredite entsteht.
Nachteile
Tageslimits für Abhebungen
Mit 500 € für Bargeldabhebungen und 2.000 € für Zahlungen pro Tag sind die Limits für größere Ausgaben begrenzt.
Gebühren bei Bargeldabhebungen
Das Abheben von Bargeld am Automaten kostet im In- und Ausland pauschal 2,00 € pro Vorgang.
Eingeschränkte Akzeptanz bei Kautionen
Da es sich um eine Debitkarte ohne echten Kreditrahmen handelt, kann es bei Mietwagenanbietern oder Hotels zu Problemen bei der Kautionshinterlegung kommen.
Das Angebot im Marktvergleich
Die Konditionen stammen aus unserer Produktdatenbank.
| Anbieter | Produkt | Fremdwährungsgebühr | Bargeldabhebung | Capitalo Score |
|---|---|---|---|---|
| UnitPlus | Bankkarte | 0,00 % | 2,00 € pauschal | 76/100 (Gut) |
| Trade Republic | Trade Republic Visa Karte | 0,00 % | 1,00 € (unter 100 € Betrag) | 72/100 (Gut) |
| DKB | DKB Visa Card | 2,20 % (ohne Aktivstatus) | 2,20 % (im Fremdwährungseinsatz) | 65/100 (Befriedigend) |
| Bank Norwegian | Bank Norwegian Kreditkarte | 0,00 % | Kostenlos | 90/100 (Sehr gut) |
Im direkten Vergleich positioniert sich die UnitPlus Bankkarte als spezialisiertes Kartenprodukt für Anleger. Während die Trade Republic Visa Karte ebenfalls ohne Fremdwährungsgebühr auskommt und 1,00 % Saveback gewährt, bietet UnitPlus ein ETF-Cashback von 0,10 % direkt ins Anlageportfolio. Die DKB Visa Card verlangt außerhalb des Aktivstatus Auslandseinsatzgebühren von 2,20 %. Wer hingegen weltweit gebührenfrei Bargeld abheben und einen echten Kreditrahmen für Reisen nutzen möchte, findet in der Bank Norwegian Kreditkarte eine passende Option.
Für wen eignet sich das Produkt?
Ideal für / Weniger geeignet
Die UnitPlus Bankkarte eignet sich für Sparer, die ihr liquides Kapital bis zum Bezahlvorgang im ETF-Portfolio belassen und zusätzliches Cashback mitnehmen möchten. Auch für Nutzer, die eine Zweitkarte ohne Fremdwährungsgebühr suchen, ist das Produkt interessant. Über die Verknüpfung mit dem Portfolio wird jeder Einkauf automatisch mit dem Depotguthaben beglichen.
Weniger geeignet ist die Karte für Personen, die regelmäßig Bargeld am Automaten ziehen, da jede Abhebung mit 2,00 € berechnet wird. Wer häufig Mietwagen bucht oder Hotelkautionen hinterlegt, greift besser zu einer echten revolvierenden Kreditkarte wie der Bank Norwegian Kreditkarte, um Akzeptanzprobleme beim Kautionsblock zu vermeiden.
So eröffnest du das Konto
Die Beantragung erfolgt rein digital über das Smartphone und lässt sich in wenigen Schritten durchführen. Vorab lädst du die App des Anbieters herunter und legst dein Benutzerkonto an. Nachfolgend sind die einzelnen Schritte bis zur Kartennutzung dargestellt.
App herunterladen & Registrieren
Lade die offizielle Smartphone-App herunter und registriere dich mit deiner E-Mail-Adresse.
ETF-Portfolio auswählen
Wähle dein bevorzugtes Anlageportfolio aus, über das künftige Zahlungen verrechnet werden, bevor du die Karte beantragen kannst.
Identität verifizieren
Bestätige deine Identität über das Video-Ident-Verfahren mittels Personalausweis oder Reisepass.
Karte aktivieren & nutzen
Nach erfolgreicher Legitimation steht die digitale Karte sofort zur Verfügung. Vergleiche weitere Modelle im Kreditkarten-Vergleich.
Experten-Einschätzung von Alexander Senger
Anlagekonzept mit Stärken beim Bezahlen
„Die UnitPlus Bankkarte verbindet den täglichen Zahlungsverkehr direkt mit dem Kapitalmarkt“, erklärt Alexander Senger, Geschäftsführer von Capitalo. „Das Guthaben verbleibt bis zur Abrechnung im gewählten Depot und generiert Marktrenditen, während das integrierte Cashback von 0,10 % quartalsweise ins Portfolio fließt.“
Für Bargeldabhebungen ist das Gebührenmodell mit 2,00 € pro Auszahlung weniger vorteilhaft. Für bargeldlose Transaktionen im In- und Ausland ohne Währungsaufschlag stellt die Karte jedoch eine zeitgemäße Debitlösung dar.
Konditionen im Überblick
| Kondition | Details |
|---|---|
| Gebühren | |
| Jahresgebühr | Kostenlos |
| Partnerkarte | Kostenlos |
| Ersatzkarte | 0,00 € |
| Auslandseinsatz | Kostenlos |
| Bargeld & Geldautomaten | |
| Bargeld Inland | 2,00 € / Abhebung |
| Bargeld Ausland | 2,00 € / Abhebung |
| Tageslimit Bargeld | 500,00 € |
| Limits | |
| Tageslimit Zahlung | 2.000,00 € |
| Rewards & Cashback | |
| Cashback | 0,10 % |
| Willkommensbonus | 10,00 € |
10€ Willkommensbonus + 3 Monate kostenlos mit Code 'unitplus10' | |
| Cashback gilt für | Saveback (Sparplan) |
| Features | |
| Kontaktlos bezahlen | Ja |
| Apple Pay | Ja |
| Google Pay | Ja |
| Virtuelle Karte | Verfügbar |
| Online-Konto | Verfügbar |
| Zusatzservices | Apple Pay, Google Pay |
| Voraussetzungen | |
| Mindestalter | 18 Jahre |
| Mindesteinkommen | 0,00 € / Jahr |
| Bonitätsprüfung | Erforderlich |
| Girokonto erforderlich | Ja |
| Lieferzeit | 7 Werktage |