



Das musst du über Kreditkarten mit Verfügungsrahmen wissen
Das Wichtigste auf einen Blick
- 💳 Nur echte Kreditkarten: Einen Verfügungsrahmen haben Charge- und Revolving-Kreditkarten, nicht Debit- oder Prepaid-Karten.
- 🏆 Beste Karte: Die Bank Norwegian Kreditkarte führt mit 81/100 Punkten im Capitalo Score, gebührenfrei und weltweit ohne Fremdwährungsgebühr.
- 📈 Höhe nach Bonität: Der Rahmen startet meist zwischen 500 und 2.000 Euro und steigt mit Einkommen und Zahlungsverhalten.
- ⚠️ Teilzahlung kostet: Wer den Rahmen per Ratenzahlung nutzt, zahlt im Schnitt rund 18 Prozent Zinsen im Jahr.
Du willst einen Mietwagen buchen, ein Hotel reservieren oder online ein größeres Gerät kaufen, und plötzlich wird deine Karte abgelehnt? Das passiert oft mit Debitkarten, weil sie keinen echten Verfügungsrahmen haben. Eine Kreditkarte mit Verfügungsrahmen löst genau dieses Problem: Sie räumt dir eine flexible Kreditlinie ein, die du im Monat nutzen kannst und erst später ausgleichst.
Was ist der Verfügungsrahmen einer Kreditkarte?
Der Verfügungsrahmen ist der maximale Betrag, den dir die Bank pro Abrechnungszeitraum mit der Karte zur Verfügung stellt. Bis zu dieser Grenze kannst du bezahlen und Bargeld abheben, ohne dass eine Transaktion abgelehnt wird. Die Begriffe Kreditrahmen und Kreditkartenlimit meinen im Alltag dasselbe.
Grundsätzlich gilt eine feine Unterscheidung: Der Kreditrahmen ist der vertraglich vereinbarte Höchstbetrag. Der Verfügungsrahmen ist der Teil davon, der gerade noch frei ist. Mit jeder Zahlung sinkt er, mit jeder Rückzahlung oder Monatsabrechnung steigt er wieder. Wichtig zu verstehen: Eine Kreditkarte ist rechtlich ein Kreditvertrag, kein reines Zahlungsmittel. Deshalb prüft die Bank vor der Vergabe deine Kreditwürdigkeit.
Verfügungsrahmen vs. Tageslimit
Viele verwechseln den Verfügungsrahmen mit dem Tageslimit. Das sind aber zwei verschiedene Grenzen.
| Merkmal | Verfügungsrahmen (Kreditrahmen) | Tageslimit (Verfügungslimit) |
|---|---|---|
| Zeitraum | Abrechnungsperiode, meist ein Monat | Pro Tag oder pro Transaktion |
| Funktion | Maximaler Kredit- und Ausgabenrahmen | Sicherheitsgrenze gegen Missbrauch |
| Bezug | Alle Umsätze und Abhebungen im Monat | Meist nur Bargeldabhebung am Automaten |
| Typische Höhe | 500 bis mehrere Tausend Euro | Oft 500 bis 1.000 Euro Bargeld pro Tag |
Ein hoher Verfügungsrahmen bedeutet also nicht automatisch, dass du die ganze Summe an einem Tag in bar abheben kannst. Hier greift zusätzlich das Tageslimit.
Die besten Kreditkarten mit Verfügungsrahmen im Vergleich
Alle Karten in dieser Übersicht sind echte Kreditkarten mit Verfügungsrahmen, komplett ohne Jahresgebühr und ohne Fremdwährungsgebühr. Sortiert nach dem Capitalo Score.
| Karte | Capitalo Score | Jahresgebühr | Fremdwährung | Mobile Payment | Für wen |
|---|---|---|---|---|---|
| Bank Norwegian Kreditkarte | 81/100 (⭐ 4,0) | 0 € | 0 % | Ja | Reisende |
| C24 Smart | 80/100 (⭐ 4,0) | 0 € | 0 % | Ja | Alltag |
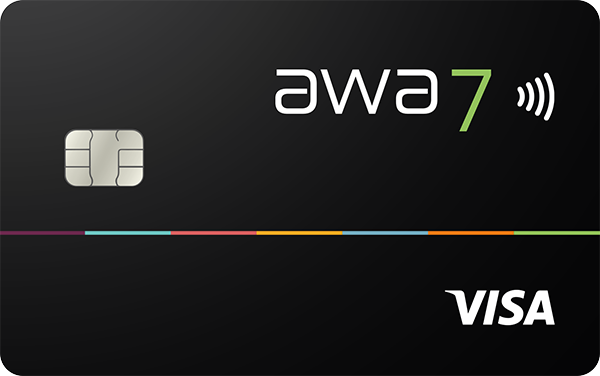
| awa7® Visa Kreditkarte | 78/100 (⭐ 3,9) | 0 € | 0 % | Ja | Flexible Rückzahlung |
| Consorsbank Credit Card Gold Light | 77/100 (⭐ 3,8) | 0 € | 0 % | Ja | Mit Consorsbank-Girokonto |
| Hanseatic Bank GenialCard | 77/100 (⭐ 3,8) | 0 € | 0 % | Ja | Weltweit gebührenfrei |
Consorsbank Credit Card Gold Light: Unsere Empfehlung mit 77/100 Punkten im Capitalo Score. Eine gebührenfreie Gold-Karte mit Verfügungsrahmen, mit der du weltweit ohne Fremdwährungsgebühr zahlst. Die monatliche Abrechnung gleichst du in voller Höhe aus, dadurch fallen keine Sollzinsen an.
Bank Norwegian Kreditkarte: Die starke Wahl für Reisende. Neben dem Verfügungsrahmen und der fehlenden Fremdwährungsgebühr bringt sie eine Reiseversicherung mit. Praktisch, wenn du Mietwagen oder Hotels im Ausland buchst.
C24 Smart: Eine schlanke Mastercard mit Verfügungsrahmen für den Alltag. Du bekommst ein kleines Cashback von 0,05 Prozent auf deine Umsätze, dazu mobiles Bezahlen und keine Auslandsgebühren.
Wie wir bewerten: der Capitalo Score
Der Capitalo Score bewertet jede Kreditkarte nach objektiven Kriterien auf einer Skala von 0 bis 100 Punkten. Statt auf externe Tests zu verweisen, rechnen wir die Konditionen selbst durch. Für eine Karte mit Verfügungsrahmen sind vor allem die laufenden Kosten und die Flexibilität entscheidend.
| Kriterium | Gewichtung |
|---|---|
| Jahresgebühr | 20 % |
| Fremdwährungsgebühr | 15 % |
| Sollzins bei Teilzahlung | 15 % |
| Bargeld- und Zusatzgebühren | 10 % |
| Flexibilität des Verfügungsrahmens | 10 % |
| Versicherungen | 10 % |
| Mobile Payment und App | 8 % |
| Cashback und Bonus | 5 % |
| Akzeptanz und Netzwerk | 4 % |
| Kundenservice | 3 % |
Diese Gewichtung bildet ab, was den meisten Nutzern wichtig ist: niedrige Kosten und ein flexibler Rahmen wiegen schwerer als Premium-Extras.
Welche Kartentypen haben einen Verfügungsrahmen?
Nicht jede Karte mit dem Wort Kreditkarte im Namen hat auch eine Kreditlinie. Hier liegt der häufigste Irrtum.
Karten mit Verfügungsrahmen:
- Echte Charge-Kreditkarte: Du sammelst deine Umsätze und gleichst sie einmal im Monat komplett aus. Solange du fristgerecht zahlst, fallen keine Zinsen an. Der Kreditcharakter besteht im zinsfreien Zahlungsaufschub.
- Revolving-Kreditkarte (Teilzahlung): Du kannst die Rechnung in Raten zahlen. Mit jeder Rückzahlung wird ein Teil des Rahmens wieder frei. Praktisch, aber zinspflichtig.
Karten ohne Verfügungsrahmen:
- Debitkarte: Jede Zahlung wird sofort vom Girokonto abgebucht. Es gibt keine Kreditlinie, nur dein Kontoguthaben. Mehr dazu in unserem Ratgeber zum Unterschied von Debit- und Kreditkarte.
- Prepaid-Kreditkarte: Sie funktioniert nur auf Guthabenbasis. Du lädst sie auf und gibst aus, was drauf ist.
Wenn dich vor allem die echte Kreditlinie interessiert, brauchst du also eine Charge- oder Revolving-Karte. Eine Übersicht aller Karten findest du in unserem Kreditkarten Vergleich.
Wovon hängt die Höhe deines Verfügungsrahmens ab?
Die Bank legt deinen Rahmen nicht zufällig fest, sondern nach einer Bonitätsprüfung. Vier Faktoren sind entscheidend:
- Bonität und Schufa: Dein Schufa-Score zeigt der Bank, wie zuverlässig du Zahlungen bisher beglichen hast.
- Regelmäßiges Einkommen: Die Bank setzt den Rahmen ins Verhältnis zu deinem Nettoeinkommen und deinem Haushaltsbudget.
- Bankbeziehung: Wie lange und wie eng du schon Kunde bist, spielt eine Rolle. Kundentreue verbessert die Chancen.
- Zahlungshistorie: Rücklastschriften oder verspätete Zahlungen senden negative Signale.
Wie hoch fällt der Rahmen konkret aus? Bei kostenlosen Karten, die du online ohne Kontobindung beantragst, liegt der anfängliche Verfügungsrahmen meist zwischen 500 und 2.000 Euro. Bei vorsichtiger Bonitätseinschätzung oder geringem Einkommen kann er auch im Bereich von 500 bis 800 Euro starten. Wer ein hohes, stabiles Einkommen und eine sehr gute Bonität mitbringt, erreicht dagegen Rahmen von 5.000 Euro und mehr. Suchst du gezielt eine Kreditkarte mit hohem Limit, zählt also vor allem deine Bonität, weniger die konkrete Karte.
Wenn deine Schufa Probleme macht, lohnt ein Blick auf eine Kreditkarte ohne Schufa als Alternative.
Verfügungsrahmen erhöhen: So gehst du vor
Dein Rahmen reicht nicht mehr? Eine Erhöhung ist meist unkompliziert.
Bedarf prüfen
Überlege ehrlich, ob du den höheren Rahmen wirklich brauchst oder ob du dir nur mehr Spielraum gönnst.
Antrag stellen
Du beantragst die Erhöhung direkt bei deinem Anbieter, oft im Online-Banking oder per Formular.
Einkommen nachweisen
Für eine dauerhafte Erhöhung verlangt die Bank in der Regel aktuelle Einkommensnachweise, etwa Gehaltsabrechnungen oder bei Selbstständigen den Steuerbescheid.
Gebühren checken
Frag vorher nach, ob die Erhöhung kostet.
Gut zu wissen: Viele Banken erhöhen den Rahmen nach einigen Jahren automatisch, wenn du zuverlässig zahlst. Treues Zahlungsverhalten zahlt sich also doppelt aus.
Vorsicht bei Teilzahlung: die Zinsfalle
Der Verfügungsrahmen ist bequem, kann aber teuer werden. Nutzt du die Teilzahlungsfunktion einer Revolving-Karte, zahlst du Sollzinsen auf den offenen Betrag.
Unsere klare Empfehlung: Gleiche deine Kreditkartenrechnung möglichst jeden Monat in voller Höhe aus. Dann nutzt du den Verfügungsrahmen als zinsfreien Zahlungsaufschub. Brauchst du wirklich eine Finanzierung über mehrere Monate, ist ein klassischer Ratenkredit fast immer günstiger als die Teilzahlung über die Kreditkarte.
Für wen sich eine Kreditkarte mit Verfügungsrahmen eignet
Passt zu dir, wenn
- Du Mietwagen, Hotels oder Online-Käufe absichern willst, bei denen eine Kreditlinie verlangt wird.
- Du flexibel bezahlen und erst zum Monatsende ausgleichen möchtest.
- Du im Ausland gebührenfrei zahlen willst.
Eher nicht, wenn
- Du strikte Ausgabenkontrolle brauchst, dann ist eine Debit- oder Prepaid-Karte sicherer.
- Du zu Impulskäufen neigst und die Teilzahlung zur Gewohnheit werden könnte.
- Deine Bonität aktuell schwach ist, dann sind die Chancen auf einen Rahmen gering.
Wer eine Karte ganz ohne laufende Kosten sucht, wird auch unter den kostenlosen Kreditkarten fündig. Eine Einführung in alle Kartenarten gibt unsere Übersicht zu Kreditkarten in Deutschland.
Häufige Fragen
Was ist der Verfügungsrahmen einer Kreditkarte?
Der Verfügungsrahmen ist der maximale Betrag, den dir die Bank pro Abrechnungszeitraum mit der Karte als Kredit zur Verfügung stellt. Bis zu dieser Grenze kannst du zahlen und Bargeld abheben. Andere Begriffe dafür sind Kreditrahmen und Kreditkartenlimit.
Wie hoch ist der Verfügungsrahmen am Anfang?
Bei kostenlosen Kreditkarten liegt der anfängliche Rahmen meist zwischen 500 und 2.000 Euro. Bei vorsichtiger Bonitätseinschätzung kann er bei 500 bis 800 Euro starten, bei sehr guter Bonität und hohem Einkommen auch bei 5.000 Euro oder mehr.
Haben Debitkarten einen Verfügungsrahmen?
Nein. Bei einer Debitkarte wird jede Zahlung sofort vom Girokonto abgebucht. Es gibt keine Kreditlinie. Einen Verfügungsrahmen haben nur echte Kreditkarten, also Charge- und Revolving-Karten.
Wie kann ich meinen Verfügungsrahmen erhöhen?
Du beantragst die Erhöhung bei deinem Anbieter und weist dein Einkommen nach, etwa mit Gehaltsabrechnungen. Viele Banken erhöhen den Rahmen auch automatisch, wenn du über Jahre zuverlässig zahlst. Mehr dazu in unserem Ratgeber zum Kreditkartenlimit.
Was ist der Unterschied zwischen Verfügungsrahmen und Tageslimit?
Der Verfügungsrahmen ist deine Kreditgrenze für den ganzen Abrechnungsmonat. Das Tageslimit begrenzt zusätzlich, wie viel du an einem einzelnen Tag abheben oder zahlen kannst, vor allem aus Sicherheitsgründen.
Welche Kreditkarte mit Verfügungsrahmen ist kostenlos?
Mehrere Karten kombinieren einen Verfügungsrahmen mit null Euro Jahresgebühr, zum Beispiel die Consorsbank Credit Card Gold Light, die C24 Smart und die Hanseatic Bank GenialCard. Alle bewerteten Karten in unserem Vergleich sind gebührenfrei.
Was kostet die Teilzahlung beim Verfügungsrahmen?
Wenn du deine Rechnung in Raten zahlst, fallen Sollzinsen an, in Deutschland typischerweise zwischen 15 und 20 Prozent pro Jahr. Gleichst du den vollen Betrag monatlich aus, bleibt der Verfügungsrahmen zinsfrei.
So bewerten wir Kreditkarten: Der Capitalo Score
Unsere Bewertungsmethodik
Warum wir anders bewerten
Die meisten Vergleichsportale zeigen dir Sterne, aber nicht, wie sie entstehen. Wir machen das anders: Der Capitalo Score für Kreditkarten ist eine eigene Bewertungsrubrik mit maximal 100 Punkten in 11 Kategorien. Jede Kategorie und jede Höchstpunktzahl siehst du in der Übersicht neben diesem Text.
Alle Kreditkarten laufen über dieselbe Rubrik, von der Gratiskarte bis zur Premiumkarte. Deshalb kannst du jede Punktzahl direkt mit jeder anderen vergleichen. Was eine Premiumkarte mehr bietet, zählt in den Kategorien Bonusprogramm sowie Reiseschutz und Extras. Ihre Jahresgebühr zählt in der Kategorie Kosten.
Unser Versprechen:
- Transparent: Jede Bewertung ist nachvollziehbar
- Objektiv: Kriterien basieren auf messbaren Fakten
- Aktuell: Konditionen täglich aktualisiert, Bewertungskriterien und Gewichtung regelmäßig überprüft und bei Bedarf angepasst
- Rechtlich fundiert: Berücksichtigung aller gesetzlichen Vorgaben
Bonusprogramm und Versicherungen
Beim Bonusprogramm zählt der laufende Gegenwert: Cashback auf deine Umsätze oder Meilen je ausgegebenem Euro. Ein einmaliger Startbonus zählt nicht, weil er nach dem ersten Jahr nichts mehr wert ist. Bei den Versicherungen zählen die Auslandsreisekrankenversicherung und die Reiserücktritts- oder Reiseabbruchversicherung, bei den Premium-Leistungen Lounge-Zugang, Concierge und Fast Track.
Von Punkten zu Sternen
Die Sterne ergeben sich aus der Punktzahl geteilt durch 100, mal 5. 72 Punkte sind also 3,6 Sterne.
Bewertungsskala (Schwellenwerte):
- 80 bis 100 Punkte: Hervorragend (ab 4,0 Sterne)
- 70 bis 79 Punkte: Sehr gut (ab 3,5 Sterne)
- 60 bis 69 Punkte: Gut (ab 3,0 Sterne)
- 50 bis 59 Punkte: Befriedigend (ab 2,5 Sterne)
- 40 bis 49 Punkte: Ausreichend (ab 2,0 Sterne)
- 30 bis 39 Punkte: Mangelhaft (ab 1,5 Sterne)
- unter 30 Punkte: Ungenügend
Bewertungskategorien
So setzt sich der Capitalo Score zusammen
Je mehr Punkte ein Produkt erreicht, desto besser die Bewertung.
11 Kategorien werden objektiv bewertet
Geprüft und freigegeben von
Alexander Senger
Als Diplom-Finanzfachwirt (FH) und Gründer der Capitalo Finanzservices GmbH bewertet er seit 2014 systematisch Finanzprodukte im DACH-Raum. Capitalo steht für unabhängige, transparente Vergleiche – kostenlos und im Interesse der Nutzer. Erstellt mit KI-Unterstützung, fachlich geprüft und freigegeben von Alexander Senger.