

Auf den Punkt: Welche Amex passt zu dir?
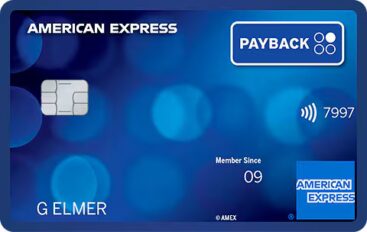
- Du sammelst PAYBACK-Punkte und willst keine Gebühr zahlen → PAYBACK Amex (Capitalo Score 72/100, 0 €/Jahr)
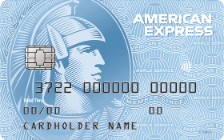
- Du willst Amex testen, ohne Gebühr und ohne PAYBACK → Blue Card (72/100, 0 €/Jahr)
- Du reist viel und brauchst Lounge-Zugang → Platinum (98/150 Punkte im Premium-Rating, 720 €/Jahr)
- Du reist gern, willst aber kein Premium-Preisschild → Gold Card (62/100, 240 €/Jahr)
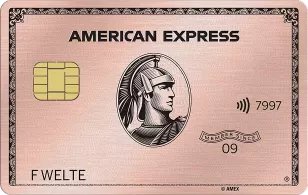
- Du nutzt SIXT, FREENOW und stehst auf Lifestyle-Vorteile → Gold Card Rosé (62/100, 240 €/Jahr, aktueller Welcome-Bonus verfügbar)
Stand September 2026: Blue Card, PAYBACK Card und Green Card liegen im Capitalo Score erstmals gleichauf bei 72/100 — die Auswahl zwischen den drei kostenlosen Karten läuft deshalb über dein Nutzungsprofil, nicht mehr über den Score.
Mehr Hintergrund zum American Express Anbieter-Profil, inklusive Trustpilot-Bewertungen, findest du auf unserer Brand-Seite. Im Folgenden geht es um die Vergleichstabelle, eine Auswahlhilfe nach Profil und ein ehrliches Pro/Contra je Karte, basierend auf unserem Capitalo Score aus zehn Bewertungskriterien.
Schnelle Auswahlhilfe: Welche Amex-Karte passt zu dir?
Drei Fragen, fünf Wege. So findest du in zwei Minuten heraus, welche American Express Karte deine ist.
Frage 1: Willst du eine Jahresgebühr zahlen?
- Nein → weiter zu Frage 2 (kostenlose Karten)
- Bis 240 €/Jahr ist okay → weiter zu Frage 3 (Premium-Einstieg)
- Mir egal, ich will das Premium-Maximum → Platinum Card
Frage 2 (wenn kostenlos): Sammelst du bereits PAYBACK-Punkte?
- Ja → PAYBACK Amex (1 Punkt pro 3 € Umsatz, dazu bis zu 1.000 Extra-Punkte für Neukunden)
- Nein → Blue Card (Charge Card ohne Schuldenfalle, 25 € Startguthaben für Neukunden, 24/7-Service)
Frage 3 (wenn Premium): Stehen Reisen oder Lifestyle im Vordergrund?
- Vielreisen + Versicherung → Gold Card (umfassende Reiseversicherungen, kostenlose Partnerkarte)
- Stadtleben + SIXT/FREENOW → Gold Card Rosé (Mobilitätsguthaben bis 290 €/Jahr)
- Beides → Platinum Card (Lounges weltweit, Concierge, Reiseguthaben)
Die Empfehlung ist eine Richtschnur. Im Folgenden findest du zu jeder Karte die konkreten Zahlen und ehrlichen Schwächen.
Alle 6 American Express Karten im Direktvergleich
| Karte | Jahresgebühr | Welcome-Bonus | Fremdwährung | Lounge | Versicherungen | MR / PAYBACK | Capitalo Score |
|---|---|---|---|---|---|---|---|
| American Express Blue Card | 0 € | 25 € + 5.000 MR-Pkte1 | 2,00 % | nein | Reiseunfall | nein | 72/100 ★★★★ |
| PAYBACK American Express Card | 0 € | bis 1.000 Extra-Pkte | 2,00 % | nein | Basis | PAYBACK (1 Pkt/3 €) | 72/100 ★★★★ |
| American Express Card (Green Card) | 60 € | 40 € + 10.000 MR-Pkte1 | 2,00 % | nein | Reiseunfall | MR (1 Pkt/€) | 72/100 ★★★★ |
| American Express Platinum Card | 720 € | bis 340 € o. 85.000 MR-Pkte1 | 2,00 % | weltweit | Premium-Paket | MR (1 Pkt/€) | 98/150 ★★★ (Premium-Rating) |
| American Express Gold Card | 240 € | bis 200 € gestaffelt1 | 2,00 % | optional | Reise umfassend | MR (1 Pkt/€) | 62/100 ★★★ |
| American Express Gold Card Rosé | 240 € | bis 200 € gestaffelt1 | 2,00 % | nein | Reise + Einkauf | MR (1 Pkt/€) | 62/100 ★★★ |
1 Startguthaben-Boni sind an Umsatz in den ersten 6 Monaten gestaffelt, Details je Karte im jeweiligen Abschnitt. Quelle: Capitalo Score (10 Kriterien; Platinum wird nach der 150-Punkte-Premium-Rubrik bewertet, deshalb der andere Nenner) und American Express, Stand September 2026. Eine Übersicht aller Produkt-Detailseiten findest du im American Express Produktkatalog. Welcome-Boni und Aktionen können sich kurzfristig ändern. Prüf sie vor Antrag direkt bei Amex.
Warum liegt die Platinum im Score vor Gold und Gold Card Rosé, obwohl ihre Rohpunktzahl (98) niedriger aussieht als man erwarten würde? Platinum wird nach der Premium-Rubrik mit 150 statt 100 möglichen Punkten bewertet — 98/150 entspricht 65,3 %, während Gold und Gold Card Rosé mit 62/100 bei 62,0 % liegen. Der Capitalo Score gewichtet Kosten, Akzeptanz und Bargeldgebühren genauso stark wie Premium-Features. Für Vielreisende kann die Platinum trotzdem die richtige Wahl sein, weil Lounges, Concierge und Status-Match reale Werte liefern, die im Score nur teilweise abgebildet sind. Eine ausführliche Übersicht aller Kreditkartenkosten erklärt die einzelnen Gebührentypen im Detail.
Für wen sich eine American Express lohnt — und für wen nicht
- Du zahlst deine Karte monatlich komplett zurück (Charge-Card-Prinzip, keine Sollzinsen, keine Schuldenfalle)
- Du kaufst überwiegend bei großen Online-Shops und Ketten ein (Amazon, Zalando, MediaMarkt, IKEA akzeptieren Amex zuverlässig)
- Du reist mehrmals im Jahr und ziehst echten Wert aus Lounge-Zugang, Reiseversicherung oder Membership-Rewards-Transfers
- Du sammelst bereits PAYBACK-Punkte im Alltag (REWE, dm, Aral) — die PAYBACK Amex verstärkt das direkt
- Du hebst im Ausland regelmäßig Bargeld ab: 4 % Gebühr (mind. 5 €) gilt für alle 6 Karten identisch, unabhängig vom Modell
- Du kaufst oft bei kleinen, inhabergeführten Geschäften, Bäckereien oder auf Wochenmärkten — dort liegt die Amex-Akzeptanz nur bei rund 72 % offline
- Du willst reine Rabatt-Prozente statt Punkteprogramme: Eine Cashback-Kreditkarte mit 1 % zahlt direkt mehr zurück als die PAYBACK-Umrechnung (333 PAYBACK-Punkte je 1.000 € Umsatz ≈ 3,33 € Gegenwert)
- Du hast kein zweites Zahlungsmittel dabei: Amex sollte wegen der Akzeptanzlücke nie deine einzige Karte sein
Ein konkreter Edge Case: Wer die Green Card allein wegen des mit 72/100 gleichauf liegenden Scores wählt, tappt leicht in eine Falle. Die 60 €/Jahr fallen erst weg, wenn mindestens 9.000 € Jahresumsatz über die Karte laufen — eine Schwelle, die die meisten Nutzer nicht erreichen. Ohne diesen Umsatz ist die kostenlose Blue Card oder PAYBACK Amex die bessere Wahl bei identischem Score.
American Express Blue Card: die kostenlose Allround-Karte
Die Eckdaten:
- Jahresgebühr: 0 € dauerhaft
- Welcome-Bonus: 25 € Startguthaben + 5.000 Membership Rewards Punkte bei 1.200 € Umsatz in 6 Monaten (MR-Teilnahme kostet 30 €/Jahr)
- Kartentyp: Charge Card (automatische Vollzahlung, keine Sollzinsen)
- Kreditrahmen: 500 bis 10.000 €
- Apple Pay & Google Pay: ja
- 24/7-Kundenservice: Telefon + Chat
- Capitalo Score: 72/100, Gut (3,6/5,0 ★)
Was sie stark macht: Die Blue Card ist die einzige Amex, die dauerhaft 0 € im Jahr kostet, und gleichzeitig eine echte Charge Card mit Schufa-relevanter Bonität, Kautionsfähigkeit bei Hotels und 24/7-Service. Dazu ein Startguthaben von 25 € plus 5.000 MR-Punkten für Neukunden. Du bekommst Apple Pay, Google Pay und eine Reiseunfallversicherung obendrauf. Für jemanden, der das Amex-Universum testen möchte, ohne sich finanziell zu binden, ist sie die logische Wahl.
Was sie schwach macht: Sobald du Bargeld brauchst oder ins Ausland fährst, wird es teuer. 4 % (mindestens 5 €) bei Bargeldabhebungen und 2 % Fremdwährungsgebühr sind im DACH-Vergleich nicht wettbewerbsfähig. Wer regelmäßig im Urlaub Bargeld abhebt, sollte zusätzlich eine reisefreundliche Karte mitnehmen.
Für wen? Einsteiger, die das Amex-Netzwerk und den Service testen wollen, ohne Gebühren zu zahlen. Nicht für Vielreisende.
PAYBACK American Express Card: die Punkte-Sammler-Karte
Die Eckdaten:
- Jahresgebühr: 0 € dauerhaft
- Welcome-Bonus: bis zu 1.000 Extra-Punkte für Neukunden
- PAYBACK-Punkte: 1 Punkt pro 3 € Umsatz (bei PAYBACK-Partnern doppelt)
- Kartentyp: Charge Card
- Apple Pay & Google Pay: ja
- Kreditrahmen: bis 10.000 €
- Kostenlose Partnerkarte: ja
- Capitalo Score: 72/100, Gut (3,6/5,0 ★)
Was sie stark macht: Wer schon PAYBACK sammelt, hat hier den kürzesten Hebel. Bei jedem Einkauf, egal wo, weltweit, kommen automatisch PAYBACK-Punkte aufs Konto. Bei PAYBACK-Partnern wie REWE, dm oder Aral verdoppelt sich der Punkte-Ertrag. Dazu eine kostenlose Partnerkarte und ein 90-Tage-Rückgaberecht via Amex. Charge-Logik schützt vor der Schuldenfalle.
Was sie schwach macht: Die Umrechnung ist nüchtern: 1.000 € Umsatz bringen 333 PAYBACK-Punkte, das sind 3,33 € Gegenwert. Eine reine Cashback-Kreditkarte mit 1 % zahlt dir 10 € zurück. Wer nicht aktiv PAYBACK-Partner einkauft, sammelt langsam. Dazu kommt: 4 % Bargeldgebühr, 2 % Fremdwährungsgebühr, Bargeldservice erst nach 6 Monaten.
Für wen? PAYBACK-Sammler mit Schwerpunkt im PAYBACK-Universum (REWE, dm, Aral, real, Burger King). Wenn du eh schon die PAYBACK-App nutzt, diese Karte ist der Multiplikator.
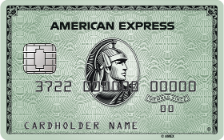
American Express Green Card: der klassische Premium-Einstieg
Die Eckdaten:
- Jahresgebühr: 60 € (5 €/Monat, aktuellen Preis vor Antrag prüfen)
- Welcome-Bonus: 40 € Startguthaben oder 10.000 Membership Rewards Punkte bei 2.000 € Umsatz in 6 Monaten (nur für Neukunden ohne Amex-Hauptkarte in den letzten 18 Monaten)
- Kartentyp: Charge Card
- Membership Rewards: 1 Punkt pro Euro Umsatz
- Apple Pay & Google Pay: ja
- 24/7-Kundenservice: Telefon + Chat
- Capitalo Score: 72/100, Gut (3,6/5,0 ★)
Was sie stark macht: Klassische Amex-Optik, kein Girokonto erforderlich, kautionsfähig bei Mietwagen und Hotels. Du sammelst Membership Rewards-Punkte (1:1), die du später bei Airlines oder Hotels einlösen kannst, plus ein Startguthaben für Neukunden.
Was sie schwach macht: Die 60 €/Jahr fallen erst weg, wenn du mehr als 9.000 € jährlich über die Karte umsetzt. Für die meisten Nutzer ist das keine realistische Schwelle. Dazu gibt es bei der Green Card weder Reiseversicherungen wie bei Gold/Platinum noch Lounge-Zugang. Bargeld- und Fremdwährungsgebühren entsprechen dem Amex-Standard (4 %, 2 %). Trotz identischem Score wie Blue Card und PAYBACK Amex ist sie damit selten die bessere Wahl unter den kostenlosen Alternativen.
Für wen? Wer den Amex-Look will, aber nicht ins Gold-/Platinum-Segment will, und seine Karte tatsächlich für hohe Umsätze nutzt.
American Express Gold Card: die Reise-Klassikerin
Die Eckdaten:
- Jahresgebühr: 240 € (aktuelle Aktionspreise auf amex.com sind mitunter günstiger, bitte vor Antrag prüfen)
- Welcome-Bonus: bis zu 200 € Startguthaben, gestaffelt (80 € nach 3.000 € Umsatz in 6 Monaten, weitere 120 € nach zusätzlichen 2.000 € Umsatz im selben Zeitraum)
- Kartentyp: Charge Card
- Kostenlose Partnerkarte: ja
- Reiseversicherungen inklusive (Auslandskranken, Mietwagen, Reisestorno)
- Kreditrahmen: 500 bis 15.000 €
- Capitalo Score: 62/100, Befriedigend (3,1/5,0 ★)
Was sie stark macht: Die Gold Card ist die meistempfohlene Reisekarte im Amex-Portfolio. Du bekommst ein umfassendes Reiseversicherungspaket (Auslandskrankenversicherung, Mietwagen-Vollkasko, Reisestornoversicherung), das im freien Markt schnell 100-150 €/Jahr kostet. Dazu eine kostenlose Partnerkarte für Familie oder Partner, bei vielen anderen Premium-Karten ein Aufpreis von 60-120 €. Membership Rewards-Punkte transferierst du zu Flying Blue, Miles & More, British Airways oder Hilton-/Marriott-Programmen. Im Cluster der Gold Kreditkarten ist sie eines der etabliertesten Modelle.
Was sie schwach macht: Die Jahresgebühr liegt inzwischen bei 240 € statt der früheren 180 €. Im Ausland gilt zusätzlich das gleiche wie bei allen Amex-Karten: 2 % Fremdwährungsgebühr und 4 % Bargeldgebühr. Wer die Reiseversicherung nicht aktiv nutzt, zahlt die Jahresgebühr ohne klare Gegenrechnung. Und: Akzeptanz ~85 % in Deutschland heißt, du brauchst trotzdem eine zweite Karte für Bäckerei und Wochenmarkt.
Für wen? Wer 2-4 mal im Jahr ins Ausland fliegt und keine 720 € für die Platinum ausgeben will. Wer die Partnerkarte mitnutzt, holt sich einen Teil der Gebühr indirekt zurück.
American Express Gold Card Rosé: die Lifestyle-Variante
Die Eckdaten:
- Jahresgebühr: 240 € (20 €/Monat)
- Welcome-Bonus: bis zu 200 € Startguthaben, gestaffelt (80 € nach 3.000 € Umsatz + 120 € nach weiteren 2.000 € Umsatz, jeweils in 6 Monaten — genaue Konditionen vor Antrag direkt bei Amex prüfen)
- Mobilitätsguthaben: bis zu 290 €/Jahr (SIXT, FREENOW)
- LODENFREY-Guthaben: 80 €/Jahr
- Kartentyp: Charge Card
- Kostenlose Zusatzkarte: ja
- Capitalo Score: 62/100, Befriedigend (3,1/5,0 ★)
Was sie stark macht: Die Rosé-Variante ist mehr als ein Farbtausch. Sie ist auf urbanes Lifestyle-Verhalten optimiert: Du bekommst SIXT- und FREENOW-Guthaben, das die Jahresgebühr teilweise ausgleicht, wenn du diese Anbieter tatsächlich nutzt. Das LODENFREY-Guthaben ist ein Premium-Mode-Akzent. Membership Rewards funktionieren wie bei der Standard-Gold.
Was sie schwach macht: Die Jahresgebühr liegt inzwischen bei 240 € statt der früheren 180 €. Wenn du nie SIXT oder FREENOW nutzt, ist das für eine Karte mit identischem Charge-Profil wie die Blue Card teuer. Die Karte ist keine Reise-Spezialistin, sie ist eine Stadtkarte. Im Ausland: 2 % Fremdwährungsgebühr, 4 % Bargeldgebühr.
Für wen? Stadtmenschen mit SIXT-Abo, FREENOW-Gewohnheit und Lust auf die rosa-goldene Metall-Optik. Wer die Guthaben aktiv abruft, fährt finanziell auf einer schwarzen Null.
American Express Platinum Card: das Premium-Flaggschiff (Amex Platin im Vergleich)
Die Eckdaten:
- Jahresgebühr: 720 € (60 €/Monat)
- Welcome-Bonus: bis zu 340 € Startguthaben oder bis zu 85.000 Membership Rewards Punkte (gestaffelt nach Umsatz in den ersten 6 Monaten)
- Jährliches Reiseguthaben laut Amex (Restaurant-, Online-Reise- und SIXT-ride-Guthaben in Summe deutlich dreistellig — genaue Aufteilung und aktuelle Höhe direkt bei Amex prüfen, da sich die Struktur regelmäßig ändert)
- 24/7 Platinum Concierge Service
- Lounge-Zugang weltweit (Centurion Lounges, Priority Pass, Marhaba u. a.)
- Status-Match: Marriott Gold, Hilton Gold, SIXT Platinum
- Reiseversicherungspaket: Premium
- Kartentyp: Charge Card
- Capitalo Score: 98/150, Befriedigend (3,2/5,0 ★) — Premium-Rating mit 150 statt 100 möglichen Punkten
Was sie stark macht: Die Platinum (auch als „Amex Platin“ gesucht) ist Amex-Premium pur. Lounge-Zugang weltweit über Priority Pass und die exklusiven Centurion Lounges. Concierge-Service rund um die Uhr: du rufst an, jemand bucht dir den Tisch im ausgebuchten Restaurant in Tokio. Umfangreiche Reiseversicherungen, Status-Match bei Marriott (Gold), Hilton (Gold) und SIXT (Platinum), ohne dass du eine Übernachtung dafür brauchst. Das jährliche Reiseguthaben kompensiert einen Teil der Jahresgebühr, wenn du es jedes Jahr abrufst. Vergleichbare Premium-Optionen findest du im Cluster beste Kreditkarten zum Reisen.
Was sie schwach macht: 720 € im Jahr sind 720 € im Jahr. Wer weniger als 8-10 Reisen pro Jahr macht und die Lounges nicht regelmäßig nutzt, holt die Gebühr nicht zurück. Akzeptanz und Auslandsgebühren sind identisch zu allen anderen Amex-Karten (~85 %, 2 % Fremdwährung, 4 % Bargeld). Der Prozentanteil im Score liegt trotz höherer Rohpunktzahl (98) bei nur 65,3 %, weil die hohe Gebühr und die schwachen Bargeldkonditionen den Score-Algorithmus stärker treffen als die Premium-Features ihn heben.
Für wen? Vielreisende mit mehr als zehn Trips pro Jahr, die Concierge und Lounges aktiv nutzen. Selbstständige und Unternehmer, die Reisevorteile beruflich absetzen können. Nicht für Wochenend-Touristen.
Centurion Card: der Mythos hinter der „schwarzen Amex“
Die schwarze Amex Centurion Card kannst du nicht beantragen. Sie ist invite-only: American Express schickt eine Einladung an Bestandskunden mit besonders hohem Umsatzvolumen. Die kursierenden Zahlen: Mindestumsatz von 250.000 bis 500.000 € pro Jahr über eine bestehende Amex Platinum, Mitgliedsgebühr im fünfstelligen Bereich.
Vorteile der Centurion gehen über die Platinum hinaus: dedizierter persönlicher Ansprechpartner, exklusive Hotel-Suiten-Upgrades, Privatjet-Zugang, individuelle Concierge-Wünsche. Für den überwiegenden Teil der Bevölkerung ist sie eine Statusvision, keine realistische Option, und das ist von Amex auch so gewollt.
Wenn dich Premium-Plastik fasziniert, findest du in unserem Vergleich der Premium-Kreditkarten Alternativen, die du tatsächlich beantragen kannst.
Membership Rewards: So funktioniert das Punkte-Programm
Mit jeder qualifizierten Amex-Karte (außer der Blue Card und der PAYBACK Card) sammelst du Membership Rewards-Punkte, typischerweise 1 Punkt pro Euro Umsatz. Was du damit machen kannst:
1. Punkte gegen Guthaben einlösen. 1.000 Punkte = ca. 5-7 € Statement Credit auf deine Rechnung. Klingt wenig, das ist die wirtschaftlich uninteressanteste Variante.
2. Punkte zu Airlines transferieren. Hier liegt der eigentliche Wert. 1.000 MR-Punkte werden 1:1 zu Flying Blue (Air France/KLM), Miles & More (Lufthansa), British Airways Avios oder anderen Programmen. Rechenbeispiel: 10.000 MR-Punkte werden zu 10.000 Miles & More-Meilen, das reicht für einen innerdeutschen Flug in der Economy (Gegenwert ~150-200 € bei normalem Buchungspreis).
3. Punkte zu Hotel-Programmen transferieren. Transfers zu Hilton Honors (typisch 1:2) oder Marriott Bonvoy (typisch 1:1) erzeugen Übernachtungswerte, die je nach Hotel deutlich über dem reinen Punkte-zu-Cash-Wert liegen.
Quick-Win-Tipp Restaurantguthaben. Im Rahmen von „Amex Offers“ gibt es bei vielen Karten regelmäßig Restaurantguthaben oder Statement Credits bei Partner-Restaurants. Du aktivierst sie einmal in der App, zahlst dann beim Partner und bekommst einen Teil zurückerstattet.
1.000 Membership Rewards Punkte sind bei Direkteinlösung als Statement Credit etwa 5-7 € wert. Transferierst du sie stattdessen zu einem Flug- oder Hotelprogramm und nutzt sie gezielt, liegt der Gegenwert oft bei 1 bis 2 Cent pro Punkt — teils deutlich mehr.
Wann lohnen sich MR-Punkte? Wenn du sie aktiv für Flüge und Hotels einsetzt und nicht passiv auf dem Konto liegen lässt. Wer „auf den passenden Moment wartet“, verliert oft durch Programmänderungen Wert.
American Express in Deutschland: Wo wird Amex überhaupt akzeptiert?
Die Akzeptanz-Frage ist die wichtigste Frage vor jedem Amex-Antrag. Die ehrlichen Zahlen für 2026:
- Online: ~85 % der deutschen Webshops akzeptieren Amex. Das umfasst praktisch alle großen Player (Amazon, Zalando, Otto, MediaMarkt, IKEA, ASOS). Bei kleineren Online-Shops kann es sein, dass nur Visa und Mastercard angeboten werden.
- Offline: ~72 % der Akzeptanzstellen. Das umfasst alle großen Restaurantketten, Hotels, Tankstellen, Drogerien und Supermärkte. Wo Amex regelmäßig schwächelt: kleine inhabergeführte Restaurants, Bäckereien, Wochenmärkte, ländliche Sparkassen-Geldautomaten.
Quelle: Bundesbank-Zahlungsverkehrsstatistik 2024 und Branchenstudien (EHI Retail Institute). Werte sind Schätzungen für DE 2026.
Praktischer Tipp: Trag immer eine zweite Karte (Visa oder Mastercard) im Portemonnaie. Im internationalen Vergleich ist die Amex-Akzeptanz in Deutschland niedriger als in den USA oder Großbritannien. Die Servicegebühren für Händler sind höher, weshalb kleine Betriebe verzichten. Was Bestandskunden über Amex sagen, liest du in unserer Erfahrungsbericht-Sammlung.
Antrag: Voraussetzungen und Ablauf
Voraussetzungen:
- Mindestalter 18 Jahre
- Fester Wohnsitz in Deutschland
- Schufa-Auskunft (Amex prüft die Bonität bei jedem Antrag)
- Regelmäßiges Einkommen, die ungefähren Schwellen (Schätzungen, kein offizieller Mindestwert):
- Blue Card / PAYBACK Card: ab ca. 1.000 €/Monat netto
- Green Card: ab ca. 1.500 €/Monat netto
- Gold Card / Gold Card Rosé: ab ca. 2.500 €/Monat netto
- Platinum Card: ab ca. 5.000 €/Monat netto
Ablauf:
- Online-Antrag ausfüllen, 3 bis 5 Minuten
- Bonität wird automatisch geprüft
- Bei Zusage: sofortige virtuelle Karte in der Amex-App nutzbar
- Physische Karte kommt innerhalb von 5-10 Werktagen per Post
Schritt-für-Schritt-Anleitungen für Bonität, Schufa und Antragsstrecke findest du in unserem ausführlichen Ratgeber Kreditkarte beantragen. Für die generelle Unterscheidung Charge Card vs. Debit haben wir eine eigene Erklärseite.
Fazit: Welche Amex passt zu wem?
Die ehrliche Antwort: Es gibt nicht eine Amex-Karte, die für alle richtig ist. Es gibt nur die, die zu deinem Verhalten passt.
Wenn du Amex zum ersten Mal ausprobierst und kein Gebührenrisiko eingehen willst, Blue Card. Sie kostet nichts, bringt sogar ein kleines Startguthaben, und du testest, ob Amex-Service und Akzeptanz für deinen Alltag passen.
Wenn du PAYBACK-Sammler bist und im REWE-/dm-/Aral-Universum unterwegs, PAYBACK Amex. Sie zahlt sich nur aus, wenn du PAYBACK aktiv nutzt, aber dann sehr direkt.
Wenn du regelmäßig reist und Versicherungen schätzt, Gold Card. Du bekommst Reiseversicherungen, die im freien Markt 100-150 €/Jahr kosten, plus eine kostenlose Partnerkarte. Wer 2-4 Mal pro Jahr fliegt, holt die inzwischen 240 € Jahresgebühr indirekt zurück.
Wenn du in der Stadt lebst, SIXT und FREENOW nutzt, Gold Card Rosé. Die 290 € Mobilitätsguthaben gleichen die Jahresgebühr teilweise aus, wenn du sie tatsächlich abrufst.
Wenn Reisen dein Lebensstil ist und du Lounges, Concierge und Status-Vorteile aktiv nutzt, Platinum Card. Bei 10+ Reisen pro Jahr rechnet sich auch die 720-€-Gebühr.
Unsere Einschätzung: Der Capitalo Score zeigt seit September 2026 ein neues Bild bei American Express — die drei kostenlosen Karten (Blue, PAYBACK, Green) liegen gleichauf, während Gold und Gold Card Rosé nach der Gebührenerhöhung auf 240 € schwerer zu rechtfertigen sind, wenn du die Zusatzleistungen nicht aktiv nutzt. Eine Amex ist ein bewusst getroffener Vertrag mit klaren Konditionen. Prüf vor dem Antrag die aktuellen Welcome-Boni und Aktionen direkt auf amex.com und vergleiche immer mit Alternativen aus unserem Kreditkarten-Vergleich, gerade wenn Akzeptanz oder Auslandsgebühren für dich wichtig sind.
Häufige Fragen zur American Express Kreditkarte
Welche American Express Karte ist die beste?
Die beste Amex hängt von deinem Profil ab. Im Capitalo Score liegen Blue Card, PAYBACK Card und Green Card mit je 72/100 gleichauf vorn. Für Einsteiger ohne PAYBACK-Nutzung ist die Blue Card die einfachste Wahl (0 € Jahresgebühr, 25 € Startguthaben). Für Vielreisende ist die Platinum trotz eines Score-Anteils von 65,3 % (98 von 150 Punkten im Premium-Rating) oft die wirtschaftlich beste Wahl, weil sie über Lounges, Concierge und Status-Match Werte produziert, die der Score nicht vollständig abbildet.
Was kostet eine American Express Kreditkarte?
Zwischen 0 €/Jahr (Blue Card und PAYBACK Card) und 720 €/Jahr (Platinum Card). Die Mitte bilden Green Card (60 €) sowie Gold Card und Gold Card Rosé (je 240 €/Jahr, häufig zu Aktionspreisen günstiger).
Wo wird American Express in Deutschland akzeptiert?
Bei rund 85 % der Online-Shops und etwa 72 % der Offline-Akzeptanzstellen. Große Ketten und Hotels akzeptieren Amex praktisch immer. Kleine inhabergeführte Restaurants, Bäckereien und Wochenmärkte oft nicht. Für den Alltag empfiehlt sich eine zweite Karte als Backup.
Ist American Express eine Kreditkarte oder eine Charge Card?
Alle Amex-Karten in Deutschland sind Charge Cards. Das heißt: Der gesamte Umsatz wird einmal pro Monat per Lastschrift vollständig eingezogen — keine Sollzinsen, keine Teilzahlung, keine Schuldenfalle. Du brauchst also disziplinierte Liquidität, dafür bekommst du Zinssicherheit.
Wie viel muss ich verdienen, um eine Amex Platinum zu bekommen?
Amex veröffentlicht keine offiziellen Mindesteinkommen. Erfahrungswerte: Für eine Platinum Card mit 720 €/Jahr werden in der Regel mindestens 5.000 €/Monat netto und eine sehr gute Schufa erwartet. Selbstständige müssen meist mehrere Jahresabschlüsse einreichen.
Wie funktioniert das Membership Rewards-Programm?
Du sammelst pro Euro Umsatz einen Membership Rewards-Punkt (Gold, Gold Rosé, Green, Platinum). Punkte transferierst du im Verhältnis 1:1 zu Flugmeilenprogrammen (Miles & More, Flying Blue, British Airways) oder Hotelprogrammen. 10.000 MR-Punkte ergeben grob den Wert eines innerdeutschen Economy-Flugs oder einer Hotelnacht in der Mittelklasse.
Was ist die schwarze Amex (Centurion Card)?
Die Centurion Card ist die exklusivste Amex-Karte und nicht öffentlich beantragbar. American Express lädt ausgewählte Platinum-Bestandskunden mit sehr hohem Jahresumsatz ein (kursierende Schätzungen: ab 250.000 €/Jahr). Mitgliedsgebühr im fünfstelligen Bereich.
Kann ich mit der American Express PAYBACK-Punkte sammeln?
Mit der PAYBACK American Express Card sammelst du automatisch 1 PAYBACK-Punkt pro 3 € Umsatz weltweit — bei PAYBACK-Partnern doppelt. Die übrigen Amex-Karten sammeln stattdessen Membership Rewards, die du theoretisch in PAYBACK-Punkte tauschen kannst (über das MR-Transferprogramm).
Wie viel sind Membership Rewards Punkte bei American Express wert?
1.000 Membership Rewards Punkte sind bei direkter Einlösung als Statement Credit etwa 5-7 € wert — die wirtschaftlich schwächste Option. Transferierst du sie stattdessen zu einem Flug- oder Hotelprogramm (Miles & More, Flying Blue, Hilton Honors, Marriott Bonvoy) und nutzt sie gezielt für Prämienflüge oder -nächte, liegt der Gegenwert oft bei 1 bis 2 Cent pro Punkt, teils deutlich mehr.
Fallen bei Bargeldabhebungen mit American Express sofort Gebühren an?
Ja. Bei allen 6 American Express Kreditkarten in Deutschland gilt identisch: 4 % Gebühr (mindestens 5 €) pro Bargeldabhebung, unabhängig vom Kartenmodell. Im Ausland kommt zusätzlich die Fremdwährungsgebühr von 2 % hinzu. Es gibt keine Amex-Karte in unserem Vergleich, die Bargeldabhebungen günstiger macht — wer regelmäßig Bargeld braucht, sollte eine zweite Karte mit besseren Konditionen mitführen.
Was mache ich, wenn meine American Express verloren geht oder gestohlen wird?
Du sperrst die Karte sofort in der Amex-App oder über die 24/7-Hotline, die bei allen sechs Karten im Vergleich enthalten ist. American Express stellt anschließend kostenlos eine Ersatzkarte aus. Bei unverschuldetem Kartenmissbrauch greift bei allen Amex-Karten ein Schutzmechanismus, sodass dir keine Kosten durch fremde Verfügungen entstehen.
So bewerten wir Kreditkarten: Der Capitalo Score
Unsere Bewertungsmethodik
Warum wir anders bewerten
Die meisten Vergleichsportale zeigen dir Sternchen – aber nicht, wie sie entstehen. Wir machen das anders: Der Capitalo Score für Kreditkarten ist eine eigene Bewertungsrubrik mit maximal 100 Punkten in 9 Kategorien, die wir für jede Produktkategorie individuell entwickelt haben.
Premium-Kreditkarten bewerten wir in einer eigenen Rubrik mit maximal 150 Punkten, weil dort Versicherungs- und Reiseleistungen zählen, die eine kostenlose Karte nicht bieten kann. Die Punktzahl einer Karte ist deshalb nur innerhalb ihrer Rubrik vergleichbar.
Unser Versprechen:
- Transparent: Jede Bewertung ist nachvollziehbar
- Objektiv: Kriterien basieren auf messbaren Fakten
- Aktuell: Konditionen täglich aktualisiert, Bewertungskriterien und Gewichtung regelmäßig überprüft und bei Bedarf angepasst
- Rechtlich fundiert: Berücksichtigung aller gesetzlichen Vorgaben
Von Punkten zu Sternen
Die Sterne ergeben sich aus der Punktzahl geteilt durch 100, mal 5. 82 Punkte sind also 4,1 Sterne.
Bewertungsskala (Schwellenwerte):
- 92 bis 100 Punkte: Hervorragend (ab 4,6 Sterne)
- 82 bis 91 Punkte: Sehr gut (ab 4,1 Sterne)
- 70 bis 81 Punkte: Gut (ab 3,5 Sterne)
- 62 bis 69 Punkte: Befriedigend (ab 3,1 Sterne)
- 52 bis 61 Punkte: Ausreichend (ab 2,6 Sterne)
- 40 bis 51 Punkte: Mangelhaft (ab 2,0 Sterne)
- unter 40 Punkte: Ungenügend
Bewertungskategorien
So setzt sich der Capitalo Score zusammen
Je mehr Punkte ein Produkt erreicht, desto besser die Bewertung.
9 Kategorien werden objektiv bewertet
Geprüft und freigegeben von
Alexander Senger
Als Diplom-Finanzfachwirt (FH) und Gründer der Capitalo Finanzservices GmbH bewertet er seit 2014 systematisch Finanzprodukte im DACH-Raum. Capitalo steht für unabhängige, transparente Vergleiche – kostenlos und im Interesse der Nutzer. Erstellt mit KI-Unterstützung, fachlich geprüft und freigegeben von Alexander Senger.